Panduan Lengkap Fintek: Bagaimana Cara Membuat Akun DANA dan Memanfaatkannya Secara Aman untuk Keuangan Pribadi dan Bisnis
Transformasi digital di sektor keuangan berkembang sangat pesat dalam beberapa tahun terakhir. Perubahan perilaku konsumen yang semakin mengutamakan kepraktisan mendorong adopsi dompet digital sebagai instrumen transaksi utama.
Bagi individu maupun pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), memahami cara kerja teknologi finansial merupakan langkah awal menuju efisiensi finansial. Salah satu platform dompet digital yang paling banyak digunakan di Indonesia adalah DANA.
Artikel ini akan mengulas secara mendalam mengenai bagaimana cara membuat akun dana, prinsip dasar keamanan dompet digital, manfaat operasionalnya, serta langkah strategis untuk mengoptimalkannya dalam manajemen keuangan harian dan bisnis.
Konsep Dasar Fintek dan Dompet Digital
Sebelum membahas aspek teknis mengenai bagaimana cara membuat akun dana, penting untuk memahami konsep dasar dari teknologi finansial (financial technology/fintech). Dompet digital atau e-wallet adalah layanan elektronik yang berfungsi menyimpan data instrumen pembayaran, antara lain alat pembayaran dengan menggunakan kartu dan/atau uang elektronik, yang juga dapat menampung dana untuk melakukan pembayaran.
Di Indonesia, operasional dompet digital diatur secara ketat oleh Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK). Hal ini bertujuan untuk memastikan bahwa setiap transaksi elektronik berjalan secara aman, transparan, dan melindungi data pribadi pengguna.
DANA beroperasi sebagai infrastruktur pembayaran digital yang memungkinkan pengguna melakukan berbagai jenis transaksi tanpa perlu membawa uang tunai. Sistem ini mengintegrasikan berbagai sumber dana, baik dari saldo deposit maupun kartu kredit/debit yang terhubung.
Manfaat dan Tujuan Memiliki Akun Dompet Digital
Penggunaan dompet digital tidak hanya sekadar mengikuti tren, melainkan bagian dari efisiensi pengelolaan arus kas (cash flow management). Baik untuk kebutuhan konsumtif yang terukur maupun operasional bisnis skala kecil, platform ini memberikan sejumlah keuntungan strategis.
Berikut adalah beberapa manfaat utama dari penerapan pembayaran digital:
- Efisiensi Transaksi: Memangkas waktu pembayaran dan menghilangkan kebutuhan akan uang kembalian dalam transaksi tatap muka.
- Pencatatan Otomatis: Setiap transaksi keluar dan masuk terekam secara real-time, memudahkan proses rekonsiliasi keuangan di akhir bulan.
- Aksesibilitas Layanan Keuangan: Membuka akses terhadap layanan perbankan dan pembayaran bagi masyarakat yang belum tersentuh akses perbankan formal (unbanked/underbanked).
- Interoperabilitas Melalui QRIS: Memungkinkan penerimaan pembayaran dari berbagai aplikasi keuangan hanya dengan satu kode QR standar nasional.
Perbandingan Fitur: Akun DANA Basic vs DANA Premium
Untuk menentukan tingkat akun yang sesuai dengan kebutuhan Anda, perhatikan tabel perbandingan fitur berikut:
| Kriteria / Fitur | Akun DANA Basic | Akun DANA Premium |
|---|---|---|
| Batas Saldo Maksimal | Rp2.000.000 | Rp20.000.000 |
| Batas Uang Masuk Bulanan | Rp20.000.000 | Rp40.000.000 |
| Fitur Kirim Uang (Transfer) | Terbatas (Antar Akun DANA) | Penuh (Antar Akun DANA & Bank) |
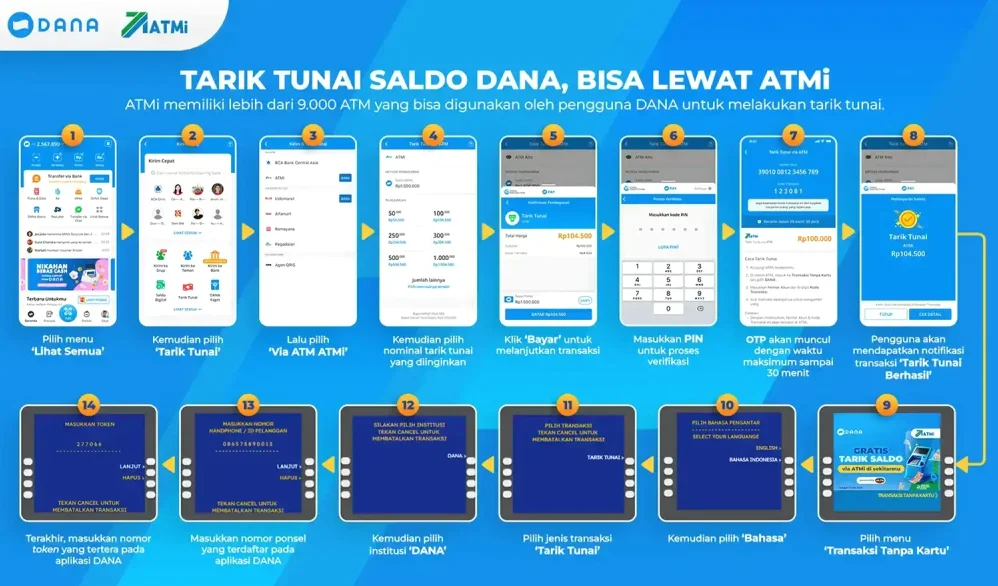
| Penarikan Uang Tunai | Tidak Tersedia | Tersedia (Via Minimarket/ATM) |
| Persyaratan Registrasi | Nomor Ponsel & PIN | Nomor Ponsel, PIN, e-KTP, & Foto Wajah |
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun menawarkan kepraktisan, penggunaan teknologi keuangan tetap membawa sejumlah risiko yang harus diantisipasi. Pengguna yang bijak wajib memahami risiko ini sebelum menerapkan pembayaran digital secara penuh.
Aspek keamanan siber merupakan tantangan utama dalam ekosistem digital. Modus kejahatan seperti phishing, rekayasa sosial (social engineering), dan pengambilalihan akun (account takeover) kerap mengincar pengguna yang kurang waspada.
Selain itu, kemudahan dalam melakukan transaksi digital berpotensi memicu perilaku konsumtif jika tidak diimbangi dengan disiplin finansial. Tanpa perencanaan budget yang matang, saldo dompet digital dapat terintegrasi dengan pengeluaran impulsif.
Oleh karena itu, penting untuk selalu menjaga kerahasiaan data sensitif seperti Kode OTP (One-Time Password) dan PIN, serta mengalokasikan saldo sesuai dengan rencana anggaran harian atau mingguan.
Panduan Langkah Demi Langkah: Bagaimana Cara Membuat Akun DANA
Memahami bagaimana cara membuat akun dana secara runtut sangat penting agar proses registrasi dan verifikasi berjalan lancar tanpa kendala teknis. Proses ini terbagi menjadi dua tahap utama, yaitu pembuatan akun dasar dan proses verifikasi identitas (Know Your Customer/KYC) untuk akun premium.
Persiapan Sebelum Registrasi
Sebelum memulai proses pendaftaran, siapkan beberapa persyaratan dasar berikut agar proses berjalan efisien:
- Nomor telepon aktif yang dapat menerima SMS untuk kode verifikasi (OTP).
- Kartu Tanda Penduduk Elektronik (e-KTP) asli yang masih berlaku (khusus verifikasi Premium).
- Smartphone dengan kamera depan dan belakang yang berfungsi dengan baik.
- Koneksi internet yang stabil selama proses pendaftaran.
Langkah 1: Unduh Aplikasi dan Pendaftaran Dasar
Proses awal ini bertujuan untuk mengaktifkan fungsi dasar akun Anda pada aplikasi.
- Buka layanan aplikasi resmi (Google Play Store untuk Android atau App Store untuk iOS).
- Cari aplikasi "DANA" resmi yang dikembangkan oleh PT Espay Debit Indonesia Koe, lalu unduh dan pasang di perangkat Anda.
- Buka aplikasi DANA yang telah terpasang, lalu masukkan nomor ponsel aktif Anda sebagai ID akun.
- Sistem akan mengirimkan 4 digit kode OTP melalui SMS ke nomor tersebut. Masukkan kode tersebut ke dalam aplikasi.
- Buat 6 digit PIN DANA sebagai pengaman transaksi. Pastikan kombinasi PIN tidak mudah ditebak seperti tanggal lahir.
Setelah menyelesaikan tahap ini, akun Anda berada pada status DANA Basic. Pengguna sudah dapat melakukan isi saldo (top up) dan transaksi pembayaran terbatas.
Langkah 2: Cara Upgrade ke DANA Premium (Proses KYC)
Untuk mendapatkan akses fitur secara penuh, termasuk transfer bank dan batas saldo yang lebih tinggi, pengguna dianjurkan melakukan verifikasi identitas. Langkah-langkah berikut menjelaskan bagaimana cara membuat akun dana berstatus Premium melalui proses verifikasi KYC:
- Buka aplikasi DANA dan pilih menu Profil di pojok kanan bawah, lalu klik tombol Verifikasi Akun Anda.
- Pilih opsi Saya Siap untuk memulai proses pengambilan gambar e-KTP.
- Posisikan e-KTP asli Anda di dalam bingkai foto yang disediakan oleh aplikasi. Pastikan seluruh teks dan foto pada e-KTP terlihat jelas serta tidak terkena pantulan cahaya.
- Lakukan verifikasi wajah (liveness detection). Posisikan wajah Anda pada area bingkai yang ditentukan dan ikuti instruksi seperti berkedip atau tersenyum.
- Periksa kembali data NIK dan nama lengkap yang terdeteksi oleh sistem. Jika sudah sesuai, kirimkan dokumen tersebut untuk diproses.
Sistem akan melakukan verifikasi data dalam kurun waktu beberapa menit hingga maksimal 1×24 jam. Anda akan menerima notifikasi jika proses verifikasi telah berhasil disetujui.
Penerapan Akun DANA dalam Keuangan Pribadi dan Bisnis
Setelah memahami bagaimana cara membuat akun dana, langkah selanjutnya adalah mengintegrasikan instrumen ini ke dalam pengelolaan keuangan harian maupun operasional usaha.
Strategi untuk Keuangan Pribadi
Dalam konteks keuangan pribadi, dompet digital sebaiknya difungsikan sebagai "dompet harian" (spending account), bukan sebagai tempat menyimpan dana darurat atau tabungan jangka panjang.
- Alokasi Anggaran Mingguan: Transfer saldo secukupnya dari rekening utama ke akun DANA sesuai dengan anggaran transportasi, makan, dan hiburan mingguan.
- Pembayaran Tagihan Rutin: Manfaatkan fitur pembayaran otomatis untuk tagihan listrik, air, internet, dan BPJS Kesehatan guna menghindari denda keterlambatan.
- Pencatatan Pengeluaran: Periksa menu riwayat secara berkala untuk mengevaluasi apakah pengeluaran harian sudah sesuai dengan rencana keuangan awal.
Strategi untuk Pelaku Usaha (UMKM)
Bagi pelaku usaha mikro dan kecil, pengadopsian transaksi digital merupakan langkah penting dalam memodernisasi sistem pembayaran usaha.
- Penerimaan Pembayaran Non-Tunai: Menggunakan QRIS yang terhubung dengan akun dompet digital memudahkan pelanggan dalam membayar tanpa perlu menyiapkan uang kembalian.
- Pemisahan Kas Usaha dan Pribadi: Buat akun khusus untuk operasional bisnis guna memisahkan aliran uang masuk hasil penjualan dari pengeluaran pribadi pemilik usaha.
- EFisiensi Rekonsiliasi: Riwayat transaksi digital menyediakan catatan penjualan harian yang terstruktur, memudahkan penyusunan laporan keuangan sederhana di akhir bulan.
Kesalahan Umum yang Sering Terjadi dan Cara Mengatasinya
Dalam praktik pengoperasian dompet digital, pengguna sering mengalami beberapa kendala teknis maupun keamanan. Mengenali kendala ini secara dini dapat mencegah kerugian finansial.
Berikut adalah beberapa kesalahan umum beserta solusi pencegahannya:
1. Memberikan Kode OTP atau PIN kepada Pihak Lain
Banyak kasus penipuan terjadi karena pengguna menyerahkan kode OTP atau PIN kepada pihak yang mengaku sebagai customer service DANA. Pihak resmi DANA tidak pernah meminta kode OTP atau PIN dalam situasi apa pun.
Solusi: Jagalah kerahasiaan PIN dan OTP layaknya kata sandi perbankan Anda. Abaikan pesan atau panggilan yang meminta data tersebut.
2. Gagal Verifikasi e-KTP saat Upgrade Premium
Proses KYC sering kali ditolak karena kualitas foto yang kurang memadai atau e-KTP dalam kondisi rusak.
Solusi: Pastikan Anda mengambil foto e-KTP di ruangan dengan pencahayaan yang cukup. Gunakan e-KTP fisik asli, bukan hasil fotokopi atau tangkapan layar (screenshot).
3. Menggunakan Nomor HP yang Tidak Stabil atau Mengganti Nomor Tanpa Unbind
Nomor ponsel berfungsi sebagai identitas utama akun. Mengganti nomor tanpa memperbarui informasi pada aplikasi dapat menyebabkan pengguna kehilangan akses ke saldo mereka.
Solusi: Jika Anda berniat mengganti nomor ponsel, lakukan pembaruan nomor pada menu pengoperasian profil aplikasi sebelum nomor lama di-nonaktifkan.
Kesimpulan dan Insight Utama
Memahami bagaimana cara membuat akun dana dan mengelolanya secara efisien merupakan salah satu bentuk literasi keuangan digital yang penting di era modern. Dompet digital seperti DANA menawarkan solusi praktis untuk mempercepat transaksi, mencatat pengeluaran secara otomatis, dan mendukung perkembangan usaha mikro melalui integrasi pembayaran non-tunai.
Namun, kepraktisan ini harus selalu diimbangi dengan kesadaran akan keamanan siber dan disiplin finansial. Memastikan akun terverifikasi hingga tingkat Premium, menjaga kerahasiaan data otentikasi seperti PIN dan OTP, serta mengalokasikan saldo secara terencana adalah kunci utama dalam memanfaatkan teknologi finansial secara optimal.
Dengan menerapkan prinsip-prinsip manajemen keuangan yang terstruktur dan mematuhi panduan keamanan, dompet digital dapat menjadi alat yang sangat efektif dalam membantu Anda mencapai efisiensi dan kendali penuh atas keuangan pribadi maupun bisnis.