Memahami Perbedaan Laba Bersih dan Laba Ditahan dalam Keuangan Bisnis
Mengelola keuangan bisnis memerlukan pemahaman mendalam tentang berbagai istilah akuntansi yang sering muncul dalam laporan keuangan. Dua istilah yang paling sering membingungkan para pemilik usaha, investor, dan praktisi pemula adalah laba bersih (net income) dan laba ditahan (retained earnings).
Meskipun keduanya sama-sama berkaitan dengan keuntungan yang dihasilkan oleh perusahaan, keduanya memiliki fungsi, penyajian, dan implikasi strategis yang sangat berbeda. Memahami apa perbedaan laba bersih dan laba ditahan secara mendasar akan membantu Anda dalam membaca laporan keuangan, membuat keputusan investasi, serta merencanakan strategi pertumbuhan bisnis secara presisi.
Artikel ini akan membahas secara komprehensif mengenai konsep, perbandingan, strategi alokasi, hingga simulasi perhitungan kedua jenis laba ini.
Memahami Konsep Dasar Keuangan Perusahaan
Sebelum membahas perbedaan spesifik di antara keduanya, penting untuk memahami definisi dan cara kerja masing-masing komponen dalam sistem akuntansi standar.
Apa itu Laba Bersih (Net Income)?
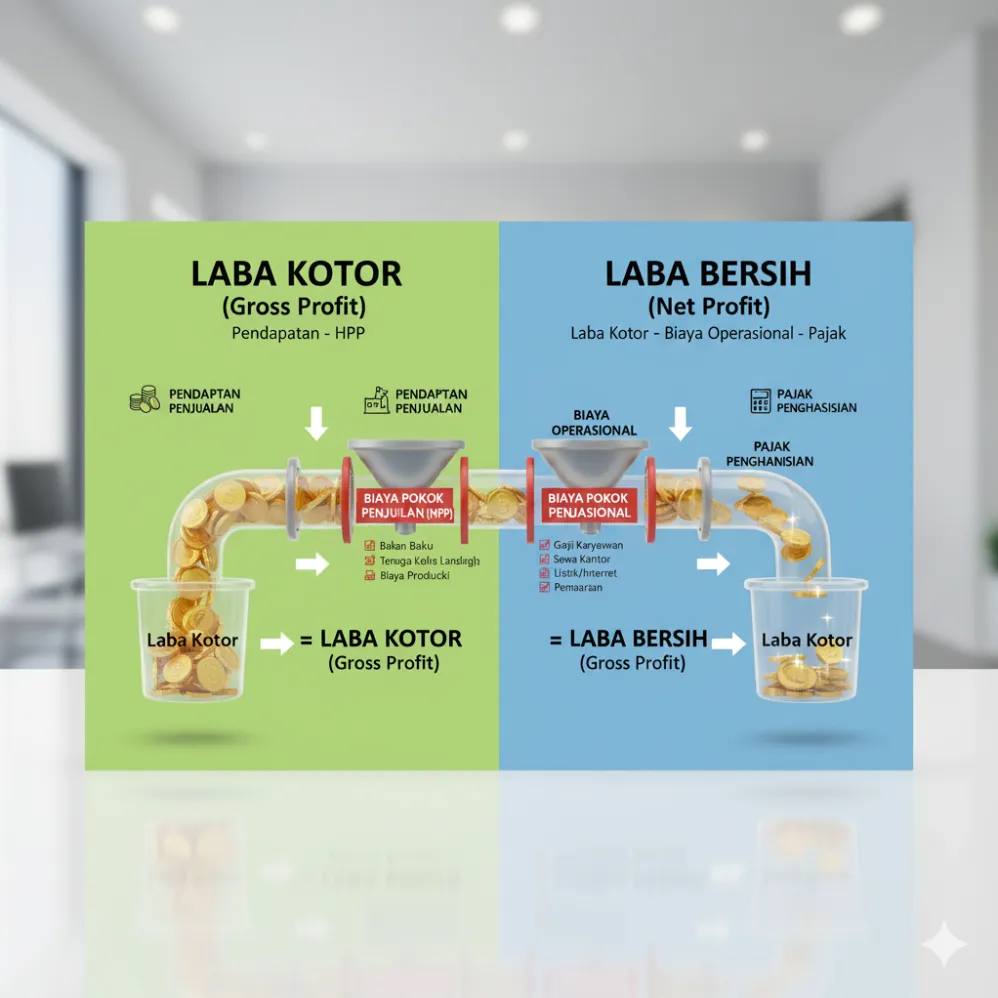
Laba bersih adalah jumlah sisa pendapatan setelah dikurangi seluruh beban usaha, harga pokok penjualan, bunga, depresiasi, amortisasi, dan pajak dalam satu periode akuntansi tertentu. Indikator ini mencerminkan kinerja operasional dan profitabilitas murni perusahaan selama jangka waktu tertentu, seperti bulanan, kuartalan, atau tahunan.
Laba bersih dilaporkan dalam Laporan Laba Rugi (Income Statement). Nilai laba bersih menunjukkan sejauh mana bisnis mampu menghasilkan profit dari kegiatan operasionalnya setelah menutup seluruh kewajiban biaya.
Rumus dasar untuk menghitung laba bersih adalah:
$$textLaba Bersih = textTotal Pendapatan – textTotal Beban Operasional dan Non-Operasional$$
Apa itu Laba Ditahan (Retained Earnings)?
Laba ditahan adalah akumulasi dari laba bersih perusahaan dari tahun-tahun sebelumnya yang tidak dibagikan kepada pemegang saham dalam bentuk dividen. Dana ini disimpan oleh perusahaan untuk diinvestasikan kembali ke dalam kegiatan operasional, ekspansi bisnis, pembayaraan utang, atau sebagai cadangan dana darurat.
Laba ditahan dicatat pada bagian Ekuitas Pemegang Saham di Neraca (Balance Sheet). Berbeda dengan laba bersih yang dihitung ulang dari nol setiap awal periode baru, laba ditahan bersifat kumulatif dan terus berjalan sepanjang berdirinya perusahaan.
Rumus dasar untuk menghitung laba ditahan akhir periode adalah:
$$textLaba Ditahan Akhir = textLaba Ditahan Awal + textLaba Bersih Periode Ini – textDividen yang Dibagikan$$
Apa Perbedaan Laba Bersih dan Laba Ditahan secara Mendalam?
Untuk mempermudah analisis, kita perlu melihat perbedaan kedua istilah ini berdasarkan beberapa faktor kunci keuangan.
 ──(Dikurangi Beban & Pajak)──>
                                                              │
                                            ┌─────────────────┴─────────────────┐
                                            ▼                                   ▼

                                                                                │
                                                                                ▼
1. Laporan Keuangan yang Memuatnya
Laba bersih berada di dalam Laporan Laba Rugi. Laporan ini mengukur kinerja keuangan dalam suatu rentang waktu tertentu, misalnya dari 1 Januari hingga 31 Desember.
Sementara itu, laba ditahan dicatat di dalam Neraca pada bagian Ekuitas. Laba ditahan menggambarkan posisi akumulasi modal internal perusahaan pada titik waktu tertentu (snapshot).
2. Sifat Waktu dan Akumulasi
Laba bersih bersifat temporer dan akan di-nol-kan (reset) pada akhir tahun buku setelah dipindahkan ke akun ekuitas. Setiap tahun akuntansi baru dimulainya pencatatan laba bersih yang baru.
Laba ditahan bersifat permanen dan akumulatif. Nilai akhir laba ditahan pada tahun berjalan akan menjadi nilai awal laba ditahan pada tahun berikutnya.
3. Hubungan dengan Pembagian Dividen
Laba bersih merupakan sumber atau basis perhitungan dasar sebelum keputusan pembagian dividen dibuat. Laba bersih belum memperhitungkan apakah dana tersebut akan dibagikan atau disimpan.
Laba ditahan adalah sisa laba bersih yang secara resmi tidak dibagikan sebagai dividen. Jadi, dividen secara langsung mengurangi jumlah laba ditahan yang tercatat di neraca.
Tabel Perbandingan Laba Bersih vs Laba Ditahan
Tabel di bawah ini merangkum poin-poin utama perbedaan antara laba bersih dan laba ditahan untuk memberikan gambaran yang lebih jelas:
| Parameter Perbandingan | Laba Bersih (Net Income) | Laba Ditahan (Retained Earnings) |
|---|---|---|
| Definisi | Keuntungan bersih yang dihasilkan dalam satu periode akuntansi. | Akumulasi sisa laba bersih yang disimpan dan diinvestasikan kembali. |
| Lokasi Laporan | Laporan Laba Rugi (Income Statement). | Neraca (Balance Sheet) di bawah bagian Ekuitas. |
| Sifat Angka | Periodik (direset ke nol setiap awal periode akuntansi baru). | Kumulatif (terus bertambah atau berkurang dari tahun ke tahun). |
| Pengaruh Dividen | Belum dikurangi dividen. | Sudah dikurangi pembagian dividen. |
| Fokus Utama | Mengukur profitabilitas dan efisiensi operasional bisnis. | Mengukur tingkat ketahanan keuangan dan kapasitas modal internal. |
| Penggunaan Utama | Menilai kualitatif efisiensi penjualan dan kontrol biaya. | Membiayai ekspansi, riset, modal kerja, atau pelunasan utang. |
Manfaat dan Tujuan Masing-Masing Laba dalam Bisnis
Baik laba bersih maupun laba ditahan memiliki peran penting yang saling melengkapi dalam menjaga kestabilan finansial perusahaan.
Manfaat Laba Bersih
Laba bersih berfungsi sebagai indikator utama kesehatan finansial jangka pendek. Investor dan manajemen menggunakan laba bersih untuk menilai sejauh mana efisiensi operasional berjalan.
Selain itu, nilai laba bersih digunakan sebagai dasar dalam perhitungan rasio profitabilitas, seperti Return on Equity (ROE) dan Return on Assets (ROA). Nilai laba bersih yang positif juga menjadi penentu kewajiban pajak penghasilan badan yang harus dibayarkan kepada negara.
Manfaat Laba Ditahan
Laba ditahan berfungsi sebagai sumber pendanaan internal yang tidak menimbulkan beban bunga atau kewajiban pengembalian seperti halnya utang bank. Penggunaan laba ditahan untuk modal kerja atau ekspansi membuat posisi keuangan perusahaan menjadi lebih mandiri.
Laba ditahan yang kuat memberikan fleksibilitas bagi manajemen saat menghadapi krisis ekonomi. Cadangan modal ini dapat digunakan untuk menyerap kerugian operasional di masa-masa sulit tanpa harus langsung mengganggu struktur permodalan utama.
Strategi Pengalokasian Laba Bersih Menjadi Laba Ditahan
Menentukan berapa banyak laba bersih yang harus ditahan dan berapa banyak yang dibagikan sebagai dividen adalah salah satu keputusan manajemen paling krusial. Strategi ini sangat bergantung pada fase perkembangan perusahaan dan kondisi makroekonomi.
            FASE PERTUMBUHAN (STARTUP)                     FASE MATUR (KORPORASI TUA)
┌───────────────────────────────────────────┐  ┌───────────────────────────────────────────┐
│ Laba Ditahan  : 80% - 100%               │  │ Laba Ditahan  : 30% - 50%                │
│ Dividen       : 0% - 20%                  │  │ Dividen       : 50% - 70%                │
└───────────────────────────────────────────┘  └───────────────────────────────────────────┘
1. Perusahaan pada Fase Pertumbuhan (Growth Stage)
Perusahaan rintisan (startup) atau UMKM yang sedang berkembang pesat umumnya mengalokasikan seluruh atau sebagian besar laba bersih menjadi laba ditahan. Pada fase ini, dana dibutuhkan untuk membuka cabang baru, menambah persediaan, atau merekrut tenaga kerja baru.
Membagikan dividen pada fase pertumbuhan sering kali dianggap kurang strategis karena perusahaan membutuhkan modal besar untuk mempertahankan laju ekspansi.
2. Perusahaan yang Sudah Mapan (Mature Stage)
Perusahaan besar yang sudah stabil dan memiliki pangsa pasar tetap biasanya tidak lagi membutuhkan retensi modal yang terlalu agresif. Sebagian besar laba bersih dapat dibagikan kepada pemegang saham dalam bentuk dividen secara rutin.
Meskipun demikian, perusahaan mapan tetap harus menyisihkan sebagian laba bersih ke dalam laba ditahan sebagai dana cadangan pemeliharaan aset dan pengembangan produk baru.
Contoh Penerapan Simulasi Keuangan Bisnis
Untuk memahami bagaimana laba bersih mengalir menjadi laba ditahan, mari kita gunakan contoh simulasi angka sederhana pada sebuah perusahaan selama dua tahun operasional.
Tahun Pertama Operasional (2023)
PT Maju Bersama memulai operasional pada awal tahun 2023. Karena merupakan tahun pertama, saldo awal Laba Ditahan perusahaan adalah Rp0.
- Total Pendapatan: Rp1.000.000.000
- Total Beban Operasional & Pajak: Rp700.000.000
- Laba Bersih Tahun 2023: Rp300.000.000
Pada akhir tahun, rapat umum pemegang saham memutuskan untuk membagikan dividen sebesar Rp100.000.000 kepada para pemilik modal.
Perhitungan Laba Ditahan Akhir Tahun 2023:
$$textLaba Ditahan Akhir = textRp0 (Awal) + textRp300.000.000 (Laba Bersih) – textRp100.000.000 (Dividen) = textRp200.000.000$$
Nilai Rp200.000.000 inilah yang dicatat di Neraca per 31 Desember 2023 sebagai Ekuitas Laba Ditahan.
Tahun Kedua Operasional (2024)
Pada tahun 2024, posisi Laba Ditahan Awal adalah Rp200.000.000 (diambil dari saldo akhir tahun 2023).
- Total Pendapatan: Rp1.500.000.000
- Total Beban Operasional & Pajak: Rp1.000.000.000
- Laba Bersih Tahun 2024: Rp500.000.000
Manajemen memutuskan untuk membagikan dividen sebesar Rp150.000.000 pada akhir tahun 2024.
Perhitungan Laba Ditahan Akhir Tahun 2024:
$$textLaba Ditahan Akhir = textRp200.000.000 (Awal) + textRp500.000.000 (Laba Bersih) – textRp150.000.000 (Dividen) = textRp550.000.000$$
Contoh ini menunjukkan bagaimana laba bersih setiap tahun secara konsisten membangun akumulasi laba ditahan di neraca perusahaan.
Risiko dan Hal yang Perlu Dipertimbangkan
Mengelola dua komponen akuntansi ini tidak lepas dari potensi kesalahan interpretasi dan risiko finansial yang perlu dicermati oleh pemilik bisnis.
Miskonsepsi: Laba Ditahan Sama Dengan Uang Kas (Cash)
Salah satu kesalahan pemahaman yang paling sering terjadi di kalangan pebisnis pemula adalah menganggap saldo laba ditahan sebagai uang tunai yang siap dipakai di rekening bank. Hal ini sama sekali tidak benar dalam prinsip akuntansi akrual.
Laba ditahan bisa saja sudah diwujudkan dalam bentuk aset non-kas, seperti pembelian mesin pabrik, penambahan inventaris, atau pelunasan piutang usaha. Oleh karena itu, perusahaan dengan nilai laba ditahan yang tinggi belum tentu memiliki likuiditas tunai yang mencukupi jika seluruh modalnya terikat pada aset tetap.
┌─────────────────────────────────────────────────────────────────┐
│                    MISKONSEPSI POPULER                          │
│                                                                 │
│   "Laba Ditahan Rp500 Juta = Ada Uang Tunai Rp500 Juta di Bank" │
│                                                                 │
│                         FAKTA AKUNTANSI                         │
│                                                                 │
│   Laba Ditahan Rp500 Juta bisa berbentuk:                       │
│   • Peralatan Kantor / Mesin                                    │
│   • Persediaan Barang (Inventory)                               │
│   • Piutang Usaha (Unpaid Invoices)                             │
│   • Kas Tunai (Hanya sebagian kecil)                            │
└─────────────────────────────────────────────────────────────────┘
Risiko Menahan Laba Terlalu Besar
Menahan seluruh keuntungan tanpa membagikan dividen sama sekali dalam jangka panjang dapat merugikan reputasi perusahaan di mata investor tertentu. Investor yang mencari pendapatan tetap (income investors) akan cenderung menghindari saham perusahaan yang tidak pernah membagikan dividen.
Selain itu, jika laba ditahan yang mengendap tidak diputar secara efektif untuk menghasilkan return yang lebih tinggi, efisiensi alokasi modal perusahaan dapat dipertanyakan.
Risiko Membagikan Dividen Terlalu Besar
Sebaliknya, membagikan dividen melebihi kapasitas laba bersih secara terus-menerus akan menggerus saldo laba ditahan perusahaan. Pola manajemen seperti ini membuat perusahaan menjadi rentan terhadap ketidakpastian pasar karena kehilangan bantalan modal internal.
Kesalahan Umum dalam Mengelola Laba Bersih dan Laba Ditahan
Memahami apa perbedaan laba bersih dan laba ditahan membantu mencegah berbagai kesalahan fatal dalam pelaporan akuntansi dan pengambilan keputusan bisnis. Berikut adalah beberapa kesalahan umum yang sering ditemukan:
- Mencampuradukkan Catatan Laporan: Menggabungkan pencatatan laba bersih dan laba ditahan dalam satu laporan tanpa memisahkan Laporan Laba Rugi dan Neraca.
- Mengabaikan Beban Non-Kas: Laba bersih dihitung tanpa memasukkan depresiasi atau amortisasi, sehingga menghasilkan angka laba bersih semu yang terlalu tinggi.
- Menggunakan Laba Ditahan untuk Keperluan Pribadi: Pemilik usaha (prive) menarik dana dari laba ditahan tanpa melalui mekanisme dividen yang sah dan akuntabel secara hukum serta perpajakan.
- Tidak Memperhitungkan Kerugian: Jika bisnis mengalami kerugian (laba bersih negatif), angka kerugian tersebut harus mengurangi saldo laba ditahan (deficit). Banyak pebisnis pemula lupa menyesuaikan pencatatan ini di neraca.
Kesimpulan
Memahami apa perbedaan laba bersih dan laba ditahan merupakan dasar mutlak dalam manajemen keuangan bisnis yang profesional. Laba bersih adalah tolok ukur efisiensi operasional dan profitabilitas perusahaan dalam satu periode waktu tertentu. Di sisi lain, laba ditahan adalah cerminan dari strategi akumulasi modal internal dan kebijakan pengelolaan investasi jangka panjang.
Laba bersih dicatat pada Laporan Laba Rugi dan bersifat temporer, sedangkan laba ditahan dicatat pada Neraca sebagai ekuitas yang bersifat kumulatif. Kedua komponen ini saling berhubungan erat, di mana laba bersih menjadi input utama yang menambah jumlah laba ditahan setelah dikurangi bagian dividen untuk para pemegang saham.
Dengan mengelola kedua jenis laba ini secara bijak, pemilik bisnis dapat menjaga keseimbangan antara memberikan pengembalian bagi investor dan memperkuat fondasi keuangan perusahaan demi pertumbuhan bisnis yang berkelanjutan.