Panduan Lengkap: Bagaimana Cara Mengurus NPWP Badan Usaha Secara Efektif dan Legal
Pendahuluan: Mengapa Kepatuhan Pajak Penting Bagi Pertumbuhan Bisnis
Dalam ekosistem bisnis modern, legalitas dan kepatuhan administrasi merupakan fondasi utama keberlanjutan sebuah perusahaan. Salah satu dokumen legalitas paling krusial yang wajib dimiliki oleh setiap entitas bisnis di Indonesia adalah Nomor Pokok Wajib Pajak (NPWP) Badan Usaha.
Banyak pelaku usaha pemula memandang perpajakan sebagai beban administratif belaka. Padahal, pemahaman yang mendalam mengenai bagaimana cara mengurus npwp badan usaha justru merupakan langkah strategis untuk membuka akses perbankan, kemitraan bisnis, hingga fasilitas insentif dari pemerintah.
Artikel ini akan mengulas secara rinci, analitis, dan sistematis mengenai proses pendaftaran NPWP Badan Usaha. Mulai dari konsep dasar, persyaratan dokumen, tata cara pendaftaran, hingga analisis risiko kewajiban pajak yang menyertainya.
Memahami NPWP Badan Usaha: Definisi dan Konsep Dasar
Apa Itu NPWP Badan Usaha?
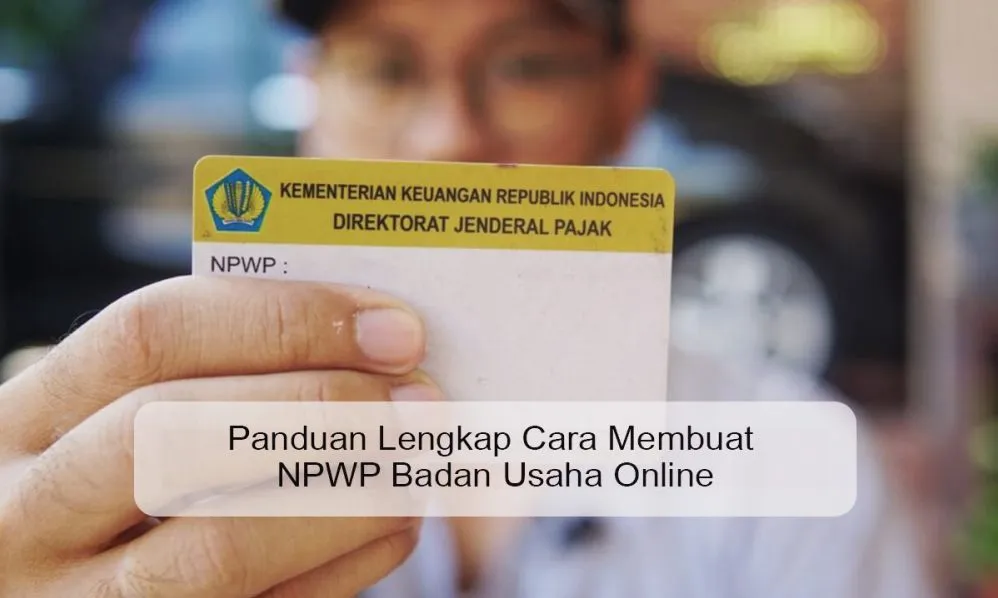
Nomor Pokok Wajib Pajak (NPWP) Badan Usaha adalah nomor identitas transaksional perpajakan yang diberikan oleh Direktorat Jenderal Pajak (DJP) kepada instansi atau entitas hukum yang menjalankan kegiatan usaha di Indonesia.
Fungsi utamanya adalah sebagai sarana dalam administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas Wajib Pajak Badan dalam melaksanakan hak dan kewajiban perpajakannya.
Berbeda dengan NPWP Pribadi yang melekat pada individu, NPWP Badan melekat pada entitas itu sendiri. Hal ini memisahkan kewajiban finansial dan hukum antara pemilik modal dengan entitas bisnis yang dijalankan.
Kategori Entitas yang Wajib Memiliki NPWP Badan
Sesuai dengan ketentuan perundang-undangan perpajakan di Indonesia, terdapat beberapa bentuk badan usaha yang dikategorikan sebagai Wajib Pajak Badan:
- Badan Berbadan Hukum: Perseroan Terbatas (PT), Yayasan, Koperasi, dan BUMN/BUMD.
- Badan Tidak Berbadan Hukum: CV (Commanditaire Vennootschap), Firma, dan Persekutuan Perdata.
- Bentuk Usaha Tetap (BUT): Bentuk usaha yang dipergunakan oleh orang pribadi asing atau badan asing untuk menjalankan usaha di Indonesia.
- Joint Operation (KSO): Bentuk kerja sama operasi dua entitas bisnis atau lebih untuk melakukan suatu proyek tertentu.
Manfaat dan Tujuan Strategis Memiliki NPWP Badan Usaha
Memiliki identitas pajak formal memberikan kepastian hukum dan dampak positif pada operasional bisnis. Pemahaman mengenai bagaimana cara mengurus npwp badan usaha tidak hanya berguna untuk menghindari sanksi, tetapi juga membuka peluang ekspansi.
+-----------------------------------------------------------------------+
|                 MANFAAT STRATEGIS NPWP BADAN USAHA                     |
+-----------------------------------+-----------------------------------+
| Akses Layanan Keuangan            | Legalitas dan Kredibilitas Usaha  |
| - Pembukaan rekening bank bisnis  | - Mengikuti tender pemerintah/B2B |
| - Pengajuan kredit modal kerja    | - Pengurusan izin usaha (NIB)     |
+-----------------------------------+-----------------------------------+
| Efisiensi Perpajakan              | Perlindungan Hukum                |
| - Menghindari tarif potong tinggi | - Memisahkan aset pribadi & bisnis|
| - Akses fasilitas tarif khusus    | - Kepatuhan tata kelola (GCG)     |
+-----------------------------------+-----------------------------------+
1. Kemudahan Akses Layanan Perbankan dan Pembiayaan
Lembaga keuangan perbankan mewajibkan NPWP Badan sebagai syarat utama dalam pembukaan rekening atas nama perusahaan. Selain itu, fasilitas pembiayaan seperti kredit modal kerja dan investasi memerlukan rekam jejak perpajakan yang valid.
2. Syarat Mutlak Legalitas dan Perizinan Bisnis
Sistem perizinan berusaha terintegrasi secara elektronik atau Online Single Submission (OSS) membutuhkan NPWP Badan untuk menerbitkan Nomor Induk Berusaha (NIB). Tanpa NIB, sebuah badan usaha tidak memiliki legalitas operasional yang sah di mata hukum.
3. Peluang Mengikuti Tender dan Kerjasama B2B
Perusahaan skala menengah hingga besar serta instansi pemerintah selalu mensyaratkan transparansi pajak bagi para calon mitra. Kepemilikan NPWP Badan menjadi indikator dasar bahwa perusahaan Anda memiliki kredibilitas dan tata kelola yang baik.
4. Menghindari Penalti Tarif Pajak Lebih Tinggi
Sistem perpajakan Indonesia menerapkan penalti berupa pemotongan PPh pasal 23/21 dengan tarif 100% lebih tinggi bagi entitas yang tidak memiliki NPWP. Hal ini tentu dapat merugikan arus kas (cash flow) perusahaan dalam jangka panjang.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Mendaftar
Meskipun kepemilikan NPWP Badan memberikan banyak keuntungan, para pengusaha perlu memahami bahwa pendaftaran ini melahirkan kewajiban hukum yang mengikat secara berkelanjutan.
Kewajiban Pelaporan Rutin (SPT Masa dan Tahunan)
Setelah memiliki NPWP Badan, entitas usaha wajib melaporkan Surat Pemberitahuan (SPT) Pajak, baik SPT Masa (bulanan) maupun SPT Tahunan. Pelaporan tetap wajib dilakukan meskipun perusahaan dalam kondisi belum beroperasi atau mengalami kerugian.
Keterlambatan dan Sanksi Administrasi
Kelalaian dalam melaporkan SPT atau membayar kewajiban pajak dapat berujung pada sanksi denda administrasi hingga bunga berjalan. Pengusaha harus memperhitungkan biaya operasional untuk mengelola administrasi perpajakan ini secara rutin.
Penetapan Sebagai Pengusaha Kena Pajak (PKP)
Jika omzet badan usaha telah melebihi batas tertentu (saat ini Rp4,8 miliar per tahun), perusahaan wajib mengukuhkan diri sebagai Pengusaha Kena Pajak (PKP). Status PKP membawa kewajiban tambahan berupa pemungutan dan pelaporan Pajak Pertambahan Nilai (PPN).
Persyaratan Dokumen Pendaftaran NPWP Badan Usaha
Sebelum mempelajari detail bagaimana cara mengurus npwp badan usaha, Anda harus menyiapkan dokumen administrasi sesuai dengan jenis bentuk usaha. Persiapan dokumen yang presisi akan mempercepat proses verifikasi oleh otoritas pajak.
| Jenis Badan Usaha | Dokumen Utama yang Dibutuhkan | Dokumen Penunjang |
|---|---|---|
| Badan Usaha Profit (PT, CV, Firma) | • Akta Pendirian / SK Kemenkumham • Kartu Tanda Pengenal (KTP) Pengurus • NPWP Pribadi Pengurus/Penanggung Jawab |
• Surat Keterangan Domisili Usaha (jika diperlukan) • Surat Pernyataan Kegiatan Usaha di atas materai |
| Badan Usaha Non-Profit (Yayasan/Asosiasi) | • Akta Pendirian / Izin Operasional dari Kementerian terkait • KTP Pengurus • NPWP Pribadi Ketua/Pengurus |
• Surat Keputusan Penetapan Organisasi • Surat Pernyataan Alamat Operasional |
| Kerja Sama Operasi (Joint Operation) | • Perjanjian Kerja Sama / Kontrak Joint Operation • NPWP Masing-Masing Anggota KSO • KTP & NPWP Penanggung Jawab KSO |
• Dokumen Izin Proyek / Tender |
Langkah demi Langkah: Bagaimana Cara Mengurus NPWP Badan Usaha
Saat ini, Direktorat Jenderal Pajak menyediakan dua metode utama dalam mengurus permohonan NPWP, yaitu secara sistem online melalui aplikasi e-Registration dan secara offline dengan mendatangi Kantor Pelayanan Pajak (KPP).
Metode 1: Pendaftaran Secara Online (e-Registration Pajak)
Proses pendaftaran online merupakan metode yang paling efisien karena dapat dilakukan dari mana saja tanpa perlu mengantre di kantor pajak.
Langkah 1: Pembuatan Akun di Sistem e-Registration
- Akses portal resmi e-Registration DJP di
ereg.pajak.go.id. - Klik opsi "Daftar" untuk membuat akun baru.
- Masukkan alamat email aktif yang digunakan untuk operasional perusahaan dan isi kode captcha.
- Buka email masuk dari DJP, lalu klik tautan verifikasi untuk melanjutkan proses aktivasi akun.
Langkah 2: Pengisian Formulir Pendaftaran Wajib Pajak
- Login ke sistem e-Registration menggunakan email dan kata sandi yang telah didaftarkan.
- Pilih kategori Wajib Pajak "Badan Usaha".
- Isi data profil badan usaha secara lengkap, meliputi nama perusahaan, bentuk badan hukum, status permodalan, dan Klasifikasi Lapangan Usaha (KBLI).
- Masukkan data alamat domisili hukum dan alamat operasional bisnis dengan benar.
- Lengkapi data pengurus atau penanggung jawab utama perusahaan (Direktur Utama atau Ketua).
Langkah 3: Unggah Dokumen Persyaratan
- Pindai (scan) dokumen persayaratan legalitas (Akta, SK Kemenkumham, KTP, dan NPWP Pengurus) dalam format PDF atau gambar.
- Unggah berkas-berkas tersebut pada kolom lampiran yang telah disediakan oleh sistem.
- Pastikan ukuran file dan kejelasan dokumen sesuai dengan batas ketentuan sistem agar tidak ditolak oleh verifikator.
Langkah 4: Pengiriman Permohonan dan Token Verifikasi
- Periksa kembali seluruh rangkuman data yang telah diisi pada sistem.
- Mintalah kode token verifikasi yang akan dikirimkan oleh sistem melalui email atau SMS.
- Masukkan kode token tersebut pada kolom persetujuan, lalu klik "Kirim Permohonan".
+---------------------------------------------------------------------------------+
|                   ALUR PENDAFTARAN NPWP BADAN ONLINE (E-REG)                    |
+---------------------------------------------------------------------------------+
|   -->    -->                 |
|                                                                                 |
|  <--  <--    |
+---------------------------------------------------------------------------------+
Metode 2: Pendaftaran Secara Offline (Datang ke KPP)
Metode offline dapat menjadi opsi apabila terdapat kendala teknis pada sistem online atau jika berkas membutuhkan klarifikasi khusus dari petugas pajak.
Langkah 1: Mendatangi KPP Wilayah Kerja
Kunjungi Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) yang wilayah kerjanya meliputi domisili hukum perusahaan Anda.
Langkah 2: Pengisian Formulir Fisik
Ambil formulir pendaftaran Wajib Pajak Badan di loket pelayanan. Isi seluruh kolom data secara akurat menggunakan pulpen berinti hitam dan tandatangani formulir tersebut oleh penanggung jawab usaha.
Langkah 3: Penyerahan Berkas dan Verifikasi
Serahkan formulir yang telah diisi beserta berkas dokumen persyaratan kepada petugas Customer Service Officer (CSO). Petugas akan memeriksa kelengkapan administrasi dan mencocokkan data fisik dengan sistem perpajakan.
Langkah 4: Penerbitan Kartu NPWP
Jika seluruh dokumen dinyatakan lengkap dan valid, petugas akan memproses pendaftaran dan menerbitkan Surat Keterangan Terdaftar (SKT) beserta Kartu NPWP Badan.
Contoh Penerapan dalam Skenario Bisnis Nyata
Untuk memberikan gambaran praktis mengenai bagaimana cara mengurus npwp badan usaha, mari simulasikan contoh kasus berikut pada bisnis berbadan hukum skala kecil.
Profil Kasus: PT Digital Kreatif Nusantara
PT Digital Kreatif Nusantara adalah sebuah perusahaan rintisan (startup) yang bergerak di bidang jasa pembuatan perangkat lunak. Perusahaan ini baru saja mendapatkan pengesahan Akta Pendirian dari Kemenkumham dan berencana membuka rekening bank perusahaan untuk menerima pembayaran dari klien instansi.
Implementasi Langkah Pengurusan
- Persiapan Berkas: Direktur Utama menyiapkan Akta Pendirian, SK Kemenkumham, KTP pribadi, serta NPWP pribadi miliknya yang sudah berkategori valid.
- Eksekusi Pendaftaran: Tim legal perusahaan mengakses portal e-Registration DJP pada hari Senin pagi. Mereka mengisi data KBLI perpajakan yang sesuai dengan bidang aktivitas pengembangan perangkat lunak.
- Proses Verifikasi: Dokumen pendukung diunggah secara digital melalui portal tersebut pada hari yang sama.
- Hasil: Dalam waktu 1×24 jam kerja, entitas mendapatkan pemberitahuan bahwa permohonan disetujui. Kartu NPWP elektronik langsung dapat diunduh, dan berkas fisik dikirimkan ke alamat kantor melalui jasa ekspedisi.
Melalui kepemilikan NPWP Badan tersebut, PT Digital Kreatif Nusantara berhasil melakukan pembukaan rekening giro bisnis dan menyelesaikan kontrak kerja sama pertama dengan salah satu BUMN.
Kesalahan Umum Saat Mengurus NPWP Badan Usaha dan Cara Menghindarinya
Proses pendaftaran NPWP Badan sering kali mengalami penolakan dari sistem maupun petugas verifikator KPP. Berikut adalah beberapa kesalahan umum yang kerap terjadi di lapangan beserta solusinya.
+-----------------------------------------------------------------------+
|            KESALAHAN UMUM PENDAFTARAN NPWP BADAN USAHA                |
+------------------------------------+----------------------------------+
| Jenis Kesalahan                    | Dampak & Solusi                  |
+------------------------------------+----------------------------------+
| NPWP Pengurus Kurang Status Valid  | • Permohonan Otomatis Ditolak    |
|                                    | • Solusi: Pelaporan SPT Pribadi  |
+------------------------------------+----------------------------------+
| Ketidaksesuaian Alamat Domisili    | • Dokumen Fisik Gagal Terkirim   |
|                                    | • Solusi: Gunakan Alamat Legal   |
+------------------------------------+----------------------------------+
| Pengisian KBLI Tidak Tepat         | • Hambatan Pemadanan di OSS      |
|                                    | • Solusi: Rujuk Akta Pendirian   |
+------------------------------------+----------------------------------+
1. NPWP Pribadi Pengurus Belum Valid atau Menunggak Pajak
Sistem DJP melakukan validasi otomatis terhadap data Direktur atau Penanggung Jawab Usaha. Jika NPWP Pribadi penanggung jawab memiliki status "Tidak Valid" atau belum melaporkan SPT Tahunan, maka permohonan NPWP Badan akan secara otomatis ditolak oleh sistem.
- Solusi: Pastikan seluruh pengurus telah menyelesaikan kewajiban pelaporan SPT Tahunan pribadi sebelum mengurus NPWP Badan Usaha.
2. Ketidaksesuaian Alamat Domisili Perusahaan
Banyak entitas bisnis menggunakan jasa kantor bersama (virtual office) namun mengisikan alamat domisili yang berbeda pada formulir pendaftaran. Perbedaan data ini dapat memicu penolakan verifikasi oleh KPP setempat.
- Solusi: Gunakan data alamat yang presisi sesuai dengan yang tercantum dalam Akta Pendirian dan dokumen perjanjian sewa kantor.
3. Salah Menentukan Klasifikasi Lapangan Usaha (KBLI)
Pemilihan Kode KBLI Perpajakan yang tidak sesuai dengan Akta Pendirian dapat menyebabkan komplikasi administrasi di kemudian hari, terutama saat sinkronisasi data dengan sistem perizinan OSS.
- Solusi: Tinjau kembali pasal kegiatan usaha pada Akta Pendirian dan sesuaikan dengan pedoman KBLI terbaru yang diterbitkan oleh Badan Pusat Statistik (BPS).
4. Mengabaikan Kewajiban Pajak Pasca-Penerbitan
Kesalahan paling krusial yang sering dialami pelaku usaha adalah menganggap tugas selesai setelah kartu NPWP fisik diterima. Mengabaikan kewajiban pelaporan nihil pada bulan-bulan awal dapat menyebabkan penerbitan Surat Tagihan Pajak (STP) denda administrasi.
- Solusi: Buat kalender kerja perpajakan internal atau tunjuk staf akuntansi yang bertanggung jawab mengelola jadwal pelaporan pajak rutin.
Strategi Pengelolaan Pajak Pasca-Pendaftaran NPWP Badan
Setelah memahami bagaimana cara mengurus npwp badan usaha dan berhasil memperoleh nomor identitas tersebut, langkah selanjutnya adalah membangun sistem tata kelola perpajakan internal yang sehat.
Mengaktifkan Akun DJP Online Badan Usaha
Pengurus perusahaan harus segera membuat akun DJP Online khusus entitas badan usaha. Akun ini berfungsi sebagai sarana pembuatan kode billing pembayaran pajak, pelaporan e-Filing SPT Masa dan Tahunan, serta pengajuan surat keterangan fiskal.
Mengajukan E-FIN Badan
Electronic Filing Identification Number (E-FIN) Badan adalah kode identitas digital yang diterbitkan oleh DJP untuk melakukan transaksi elektronik perpajakan. E-FIN Badan harus diajukan secara langsung oleh pengurus resmi ke KPP terdekat dengan membawa stempel perusahaan dan dokumen legalitas asli.
Pemilihan Skema Tarif Pajak Penghasilan (PPh)
Badan usaha baru pada umumnya dapat memanfaatkan skema PPh Final UMKM sesuai PP Nomor 55 Tahun 2022 dengan tarif sebesar 0,5% dari omzet bruto bulanan. Skema ini berlaku dengan jangka waktu tertentu (misalnya 3 tahun untuk PT, dan 4 tahun untuk CV/Koperasi) sebelum beralih ke skema Tarif Umum PPh Pasal 17.
Kesimpulan: Implikasi Jangka Panjang Kepatuhan Pajak Bisnis
Memahami bagaimana cara mengurus npwp badan usaha secara benar merupakan langkah fondasional dalam membangun reputasi dan kepatuhan legalitas bisnis di Indonesia. NPWP Badan bukan sekadar pemenuhan kewajiban administratif, melainkan instrumen strategis yang memisahkan tanggung jawab hukum pribadi dengan perusahaan.
Proses pendaftaran yang kini dapat dilakukan secara online memberikan kemudahan dan transparansi bagi para pelaku usaha. Namun demikian, kemudahan pendaftaran ini harus diimbangi dengan kesadaran akan kewajiban perpajakan berkelanjutan yang menyertainya.
Dengan mempersiapkan dokumen pendukung secara cermat, menghindari kesalahan pengisian data, serta menjalankan kewajiban pelaporan pajak secara disiplin, perusahaan Anda akan memiliki landasan finansial dan hukum yang kuat untuk tumbuh secara berkelanjutan.