Memahami Perbedaan Bisnis Jasa dan Dagang: Panduan Komprehensif Finansial dan Operasional
Memulai sebuah usaha memerlukan pemahaman mendasar mengenai struktur dan karakteristik model bisnis yang dipilih. Salah satu langkah awal yang mendasar bagi calon pengusaha maupun praktisi keuangan adalah memahami secara mendalam apa perbedaan bisnis jasa dan dagang.
Pemilihan model bisnis akan menentukan bagaimana operasional harian dijalankan, bagaimana strategi pemasaran dirancang, serta bagaimana laporan keuangan disusun. Ketidakpahaman atas perbedaan struktur ini kerap memicu kesalahan dalam penentuan harga jual, pengelolaan arus kas, hingga alokasi modal usaha.
Artikel ini akan mengulas secara rinci karakteristik, perbedaan utama dari sudut pandang operasional dan keuangan, profil risiko, hingga strategi pengelolaan yang efektif untuk bisnis jasa maupun bisnis dagang.
Definisi dan Konsep Dasar Bisnis
Sebelum membahas operasional secara spesifik, penting untuk memahami batasan teoritis dan praktis dari kedua model usaha ini. Both models play a critical role in the economy, yet they function on entirely different mechanics.
                      +----------------------------------+
                      |       Model Bisnis Utama         |
                      +----------------------------------+
                                       |
                   +-------------------+-------------------+
                   |                                       |
                   v                                       v
      +-------------------------+             +-------------------------+
      |       Bisnis Jasa       |             |     Perusahaan Dagang   |
      +-------------------------+             +-------------------------+
      | - Produk Intangibel     |             | - Produk Tangibel       |
      | - Keahlian & Waktu      |             | - Beli Lalu Jual        |
      | - Tanpa Persediaan (HPP)|             | - Manajemen Persediaan  |
      +-------------------------+             +-------------------------+
Apa itu Bisnis Jasa?
Bisnis jasa adalah model usaha yang menawarkan kepakaran, keterampilan, tenaga, atau waktu kepada pelanggan tanpa melibatkan perpindahan kepemilikan atas barang fisik secara dominan. Produk yang dihasilkan bersifat tidak berwujud (intangible).
Pendapatan dalam bisnis jasa diperoleh dari tarif atas layanan yang diberikan, yang umumnya dihitung berdasarkan durasi waktu, tingkat kesulitan, atau skala proyek. Contoh dari bisnis ini mencakup jasa hukum, konsultasi keuangan, layanan kesehatan, hingga perawatan kendaraan.
Apa itu Perusahaan Dagang?
Perusahaan dagang adalah model bisnis yang membeli barang wujud (tangible goods) dari produsen atau distributor, kemudian menjualnya kembali kepada konsumen akhir atau pengecer tanpa mengubah bentuk fisik atau sifat asli barang tersebut.
Sumber pendapatan utama dari bisnis dagang berasal dari selisih harga jual dan harga beli barang, yang biasa disebut sebagai marjin keuntungan (profit margin). Operasional bisnis ini sangat bergantung pada rantai pasok dan pengelolaan stok barang.
Komponen Utama Perbedaan Bisnis Jasa dan Dagang
Untuk mempermudah pemetaan, pertanyaan mengenai apa perbedaan bisnis jasa dan dagang dapat dijawab melalui beberapa indikator operasional mendasar. Setiap indikator memberikan gambaran bagaimana kedua jenis usaha ini berinteraksi dengan pasar.
1. Wujud Produk dan Pengalaman Konsumen
Bisnis jasa menjual nilai berupa solusi, kenyamanan, atau hasil kerja yang tidak dapat disentuh secara fisik, meskipun dampaknya dapat dirasakan. Konsumen umumnya mengevaluasi bisnis jasa berdasarkan kualitas pelayanan, ketepatan waktu, dan reputasi.
Sebaliknya, perusahaan dagang menjual barang fisik yang dapat dilihat, disentuh, dan diuji kualifikasinya secara langsung oleh pembeli. Evaluasi konsumen terhadap bisnis dagang sangat dipengaruhi oleh spesifikasi produk, garansi fisik, dan ketersediaan barang.
2. Kepemilikan dan Pengelolaan Persediaan (Inventory)
Salah satu titik pembeda paling mencolok terletak pada manajemen persediaan barang. Perusahaan dagang wajib mengelola persediaan fisik, yang membutuhkan tempat penyimpanan seperti gudang, sistem pencatatan stok, dan pengawasan terhadap risiko kerusakan barang.
Bisnis jasa tidak memiliki persediaan barang jadi untuk dijual kembali. "Persediaan" dalam bisnis jasa lebih berwujud kapasitas waktu, ketersediaan tenaga ahli, atau sistem intelektual yang siap didistribusikan kepada klien.
3. Proses Produksi dan Transaksi
Pada bisnis dagang, proses produksi (pembuatan barang oleh pihak ketiga) dan proses penjualan terpisah secara tegas. Barang diproduksi terlebih dahulu, disimpan, lalu dijual ketika ada permintaan.
Pada bisnis jasa, proses produksi dan konsumsi sering kali terjadi secara bersamaan (simultaneous production and consumption). Sebagai contoh, jasa pemotongan rambut atau konsultasi medis terjadi pada saat layanan tersebut sedang diberikan kepada konsumen.
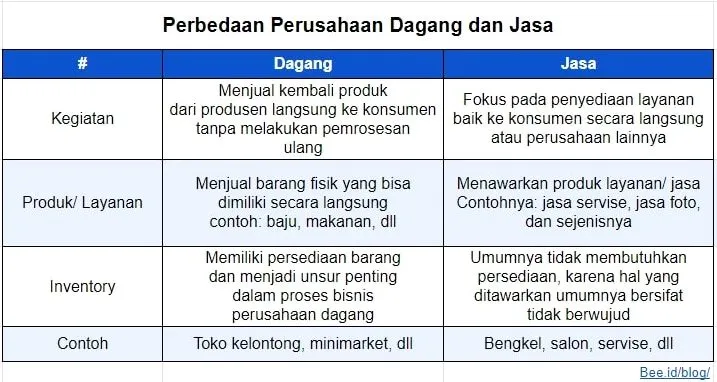
Tabel Perbandingan Karakteristik Bisnis
Berikut adalah ringkasan teknis untuk memperjelas aspek operasional dan manajemen dari kedua jenis usaha:
| Aspek Indikator | Bisnis Jasa | Perusahaan Dagang |
|---|---|---|
| Wujud Produk | Tidak berwujud (Intangible) | Berwujud (Tangible) |
| Persediaan Barang | Tidak ada persediaan barang dagang | Ada persediaan fisik barang |
| Harga Pokok Penjualan (HPP) | Tidak ada HPP barang | Memiliki kalkulasi HPP yang jelas |
| Penyimpanan (Gudang) | Tidak memerlukan gudang barang | Memerlukan ruang/gudang penyimpanan |
| Pengembalian Produk | Layanan tidak dapat dikembalikan | Barang dapat dikembalikan (retur) |
| Penentu Harga Jual | Waktu, reputasi, dan keahlian | Harga beli modal + Marjin keuntungan |
| Skalabilitas | Terbatas pada sumber daya manusia | Relatif lebih mudah diperluas (scalable) |
Perbedaan dari Aspek Keuangan dan Akuntansi
Bagi seorang pemilik usaha atau praktisi akuntansi, memahami apa perbedaan bisnis jasa dan dagang dalam konteks pembukuan keuangan merupakan hal yang krusial. Struktur laporan keuangan kedua model ini memiliki perbedaan mendasar pada komponen pendapatan dan beban.
+-----------------------------------------------------------------------+
|                     STRUKTUR LAPORAN LABA RUGI                        |
+-----------------------------------------------------------------------+
|                                                                       |
|                                                        |
|  Pendapatan Jasa - Beban Operasional = Laba Bersih                    |
|                                                                       |
|                                                  |
|  Penjualan Bersih - Harga Pokok Penjualan (HPP) = Laba Kotor          |
|  Laba Kotor - Beban Operasional = Laba Bersih                         |
|                                                                       |
+-----------------------------------------------------------------------+
Laporan Laba Rugi dan Komponen HPP
Dalam laporan laba rugi bisnis jasa, pendapatan langsung dikurangi oleh beban-beban operasional (seperti gaji pegawai, sewa kantor, dan biaya utilitas) untuk menghasilkan laba bersih. Bisnis jasa tidak mencantumkan akun Harga Pokok Penjualan (HPP) barang.
Pada perusahaan dagang, laporan laba rugi memiliki struktur dua tahap. Pendapatan penjualan dikurangi terlebih dahulu dengan Harga Pokok Penjualan (HPP) untuk menghasilkan Laba Kotor. Setelah itu, laba kotor dikurangi dengan beban operasional untuk memperoleh Laba Bersih.
Pengakuan Pendapatan (Revenue Recognition)
Pengakuan pendapatan pada bisnis dagang tergolong lugas. Pendapatan diakui saat risiko dan kepemilikan atas barang secara hukum telah beralih kepada pembeli, umumnya ditandai dengan penyerahan barang dan penerbitan faktur.
Pada bisnis jasa, pengakuan pendapatan bisa lebih kompleks. Pendapatan dapat diakui berdasarkan persentase penyelesaian proyek (percentage of completion method), setelah seluruh jasa selesai diberikan (completed contract method), atau secara berkala dalam sistem subscription/retainer.
Arus Kas dan Kebutuhan Modal Kerja
Siklus arus kas perusahaan dagang sangat terikat pada Cash Conversion Cycle (CCC). Modal usaha akan tertanam dalam bentuk persediaan barang sebelum akhirnya kembali menjadi kas setelah barang berhasil dijual dan piutang tertagih.
Bisnis jasa umumnya memiliki siklus arus kas yang lebih pendek dari sisi modal barang, karena tidak ada dana yang mengendap dalam bentuk stok. Namun, tantangan utama bisnis jasa ada pada tingkat penagihan piutang (accounts receivable) atas jasa yang telah diselesaikan.
Analisis Profil Risiko Masing-Masing Bisnis
Setiap model bisnis membawa potensi kerugian dan risiko operasional yang berbeda. Memahami risiko ini sangat penting sebelum mengalokasikan investasi.
Risiko Utama Bisnis Jasa
- Ketergantungan pada Manusia: Kualitas layanan sangat dipengaruhi oleh individu yang mengeksekusinya. Kehilangan tenaga ahli kunci dapat menggoyahkan reputasi dan operasional bisnis.
- Subjektivitas Kualitas: Standar kepuasan pelanggan atas sebuah layanan bersifat subjektif dan lebih sulit diukur secara pasti dibandingkan spesifikasi fisik barang.
- Kapasitas Terbatas: Penjualan jasa berbasis waktu memiliki batas atas (ceiling). Seorang konsultan hanya memiliki jumlah jam kerja terbatas dalam sehari.
Risiko Utama Perusahaan Dagang
- Kerusakan dan Depresiasi Stok: Barang yang disimpan di gudang berisiko mengalami kerusakan fisik, kadaluarsa, atau ketinggalan zaman (obsolete).
- Fluktuasi Harga Pasar: Perubahan harga beli dari pemasok atau penurunan harga jual akibat persaingan dapat menggerus marjin keuntungan secara drastis.
- Modal Tertahan: Terjadinya penumpukan persediaan (dead stock) akibat penjualan yang lesu dapat mengganggu likuiditas arus kas perusahaan.
Strategi Pengelolaan yang Efektif
Guna meminimalkan risiko dan memaksimalkan efisiensi, pendekatan manajemen yang digunakan harus disesuaikan dengan jenis bisnis yang dijalankan.
Strategi Optimal untuk Bisnis Jasa
- Standardisasi Prosedur (SOP): Buat panduan kerja tertulis agar kualitas layanan tetap konsisten meskipun dieksekusi oleh personel yang berbeda.
- Penerapan Sistem Retainer: Dorong kontrak kerja jangka panjang berbasis pembayaran berkala untuk menjaga stabilitas arus kas.
- Fokus pada Pengembangan SDM: Lakukan pelatihan berkelanjutan untuk meningkatkan kapabilitas dan nilai jual dari tenaga ahli yang dimiliki.
Strategi Optimal untuk Perusahaan Dagang
- Manajemen Persediaan (Just-in-Time atau FIFO): Terapkan metode pencatatan stok yang disiplin untuk menghindari barang mengendap terlalu lama di gudang.
- Diversifikasi Pemasok: Hindari ketergantungan pada satu pemasok tunggal guna mengamankan rantai pasok dan posisi tawar harga.
- Analisis Perputaran Persediaan (Inventory Turnover): Pantau rasio perputaran barang secara berkala untuk mengetahui produk mana yang tergolong fast-moving dan slow-moving.
Contoh Penerapan dalam Sektor Industri
Untuk memberikan gambaran kontekstual yang konkrit, berikut adalah beberapa contoh penerapan kedua model bisnis di lapangan.
Contoh Sektor Bisnis Jasa
- Agensi Pemasaran Digital: Menjual keahlian dalam mengelola iklan, pembuatan konten, dan strategi media sosial. Klien membayar tarif bulanan berdasarkan cakupan kerja (scope of work).
- Klinik Kesehatan: Menyediakan jasa pemeriksaan dan perawatan medis oleh dokter ahli. Pendapatan utama berasal dari tarif tindakan medis dan konsultasi.
- Firma Hukum: Memberikan bantuan legalitas dan pendampingan hukum. Biaya dibebankan berdasarkan tarif per jam (hourly rate) atau per kasus.
Contoh Sektor Perusahaan Dagang
- Supermarket / Toko Kelontong: Membeli berbagai produk kebutuhan harian dari produsen manufaktur, kemudian menatanya di rak untuk dijual ke konsumen akhir.
- Distributor Alat Elektronik: Membeli perangkat elektronik dalam skala besar dari pabrik produsen, lalu mendistribusikannya ke toko-toko ritel daerah.
- Pengecer Pakaian (Fashion Retailer): Membeli koleksi pakaian jadi dari konveksi atau merek tertentu untuk dijual kembali melalui toko fisik maupun platform e-commerce.
Kesalahan Umum Pemula dalam Mengelola Kedua Model Bisnis
Dalam praktiknya, pelaku usaha pemula sering kali terjebak dalam pemikiran yang keliru saat mengoperasikan usahanya.
1. Menentukan Harga Jasa Seperti Menjual Barang Dagang
Pengusaha jasa kerap menentukan harga hanya berdasarkan estimasi biaya operasional ditambah marjin kecil, tanpa memperhitungkan nilai keahlian, pengalaman, dan pemecahan masalah yang diberikan kepada klien (value-based pricing).
2. Mengabaikan Holding Cost pada Bisnis Dagang
Banyak pemilik toko hanya menghitung modal usaha dari harga beli barang. Mereka lupa memperhitungkan biaya penyimpanan, biaya listrik gudang, biaya penyusutan, dan potensi kerugian akibat barang rusak saat mengalkulasi marjin keuntungan.
3. Mencampuradukkan Laporan Keuangan
Kesalahan fatal terjadi ketika pemilik bisnis jasa mencoba menggunakan templat laporan keuangan perusahaan dagang tanpa penyesuaian, atau sebaliknya. Hal ini menghasilkan analisis rasio keuangan yang tidak akurat dan menyesatkan dalam pengambilan keputusan.
Kesimpulan dan Insight Utama
Memahami apa perbedaan bisnis jasa dan dagang bukan sekadar memahami teori akuntansi, melainkan landasan strategis dalam mengelola sebuah organisasi usaha.
Bisnis jasa berfokus pada kualitas sumber daya manusia, efisiensi waktu, dan pengembangan keahlian, tanpa dibebani oleh pengelolaan barang fisik. Di sisi lain, perusahaan dagang bertumpu pada efisiensi rantai pasok, manajemen persediaan, dan volume penjualan barang wujud.
Tidak ada model bisnis yang secara mutlak lebih unggul dibanding model lainnya. Pemilihan antara menjalankan bisnis jasa atau dagang harus disesuaikan dengan ketersediaan modal, keahlian tim, profil risiko yang dapat ditoleransi, serta peluang pasar yang tersedia.
Dengan menerapkan manajemen keuangan dan operasional yang sesuai dengan karakteristik masing-masing model, pelaku usaha dapat membangun fondasi bisnis yang stabil, terukur, dan berkelanjutan.