Mengapa Harus Paham? Ini Perbedaan Laba Operasional dan Laba Bersih dalam Bisnis
Memahami kesehatan keuangan suatu usaha merupakan langkah krusial bagi pemilik bisnis, investor, maupun pengelola keuangan. Banyak pelaku usaha pemula yang terjebak dengan hanya melihat total pendapatan tanpa menganalisis secara detail dari mana keuntungan tersebut berasal.
Dalam laporan laba rugi, terdapat beberapa tingkatan keuntungan yang memiliki fungsi analisis yang berbeda. Dua indikator yang paling sering digunakan untuk mengukur kinerja keuangan adalah laba operasional dan laba bersih.
Meskipun keduanya menunjukkan tingkat profitabilitas, masih banyak orang yang belum memahami secara pasti apa perbedaan laba operasional dan laba bersih. Artikel ini akan mengulas secara mendalam perbedaan, rumus perhitungan, hingga strategi analisis kedua jenis laba tersebut secara terstruktur.
Memahami Konsep Dasar Laba dalam Laporan Keuangan
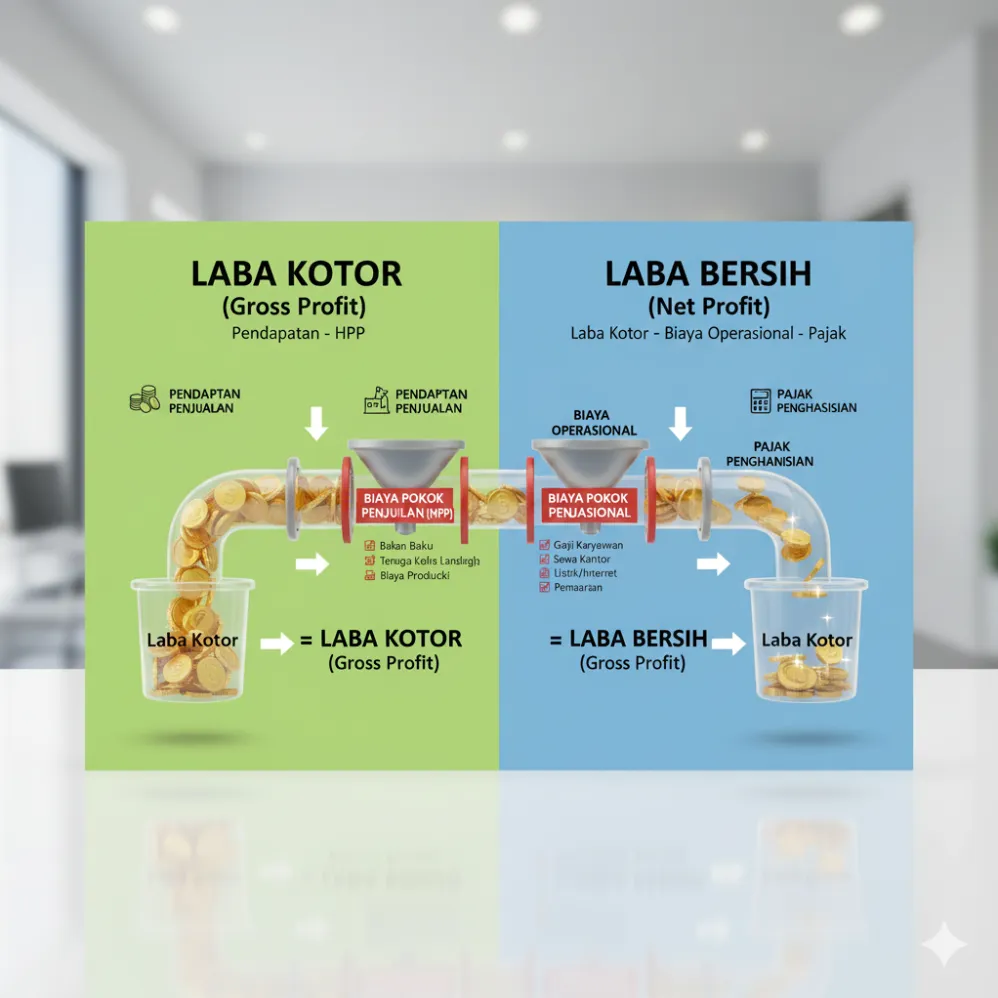
Sebelum membahas lebih jauh mengenai apa perbedaan laba operasional dan laba bersih, penting untuk memahami bagaimana alur pendapatan dicatat dalam laporan keuangan. Pendapatan mentah yang masuk ke perusahaan tidak secara otomatis menjadi keuntungan yang bisa langsung digunakan.
Proses pencatatan akuntansi akan mengurangkan berbagai komponen biaya secara bertahap. Tahapan pengurangan ini menghasilkan beberapa tingkatan laba, mulai dari laba kotor, laba operasional, hingga laba bersih.
          │
          ▼  (Dikurangi HPP)

          │
          ▼  (Dikurangi Beban Operasional)
  ◄─── Efisiensi Bisnis Inti
          │
          ▼  (Ditambah/Dikurangi Non-Operasional & Pajak)
       ◄─── Hasil Akhir Hak Pemilik
Apa itu Laba Operasional?
Laba operasional adalah keuntungan yang diperoleh perusahaan murni dari kegiatan bisnis utamanya. Angka ini mencerminkan seberapa efektif perusahaan dalam menjalankan operasional harian tanpa memperhitungkan faktor eksternal seperti bunga bank atau pajak.
Dalam istilah akuntansi internasional, laba operasional sering disamakan dengan Operating Income atau Earnings Before Interest and Taxes (EBIT). Indikator ini sangat penting untuk menilai efisiensi manajemen dalam mengelola biaya produksi dan beban penjualan.
Apa itu Laba Bersih?
Laba bersih adalah hasil akhir dari seluruh kegiatan operasional dan non-operasional perusahaan dalam satu periode tertentu. Keuntungan inilah yang benar-benar tersisa dan siap didistribusikan kepada pemegang saham atau dialokasikan sebagai laba ditahan.
Laba bersih sering disebut sebagai Net Income atau Bottom Line karena letaknya berada di baris paling bawah dalam laporan laba rugi. Angka ini sudah memperhitungkan seluruh pendapatan tambahan, beban bunga pinjaman, serta kewajiban pajak pemerintah.
Apa Perbedaan Laba Operasional dan Laba Bersih secara Mendalam?
Untuk memahami apa perbedaan laba operasional dan laba bersih, Anda perlu melihat komponen pembentuk dan tujuan dari kedua indikator keuangan ini. Keduanya memberikan sudut pandang yang berbeda terhadap kinerja sebuah organisasi bisnis.
Laba operasional berfokus pada performa internal dan efisiensi lini bisnis utama. Sementara itu, laba bersih memberikan gambaran menyeluruh tentang realitas keuangan perusahaan setelah memenuhi seluruh kewajiban hukum dan finansial.
| Indikator | Laba Operasional (Operating Profit) | Laba Bersih (Net Profit) |
|---|---|---|
| Fokus Utama | Efisiensi kegiatan bisnis inti | Hasil akhir profitabilitas total |
| Komponen Beban | HPP dan beban operasional saja | Seluruh beban (operasional, bunga, pajak) |
| Pendapatan Luar | Tidak memperhitungkan pendapatan non-bisnis | Memperhitungkan seluruh pendapatan tambahan |
| Istilah Populer | Operating Income / EBIT | Net Income / Bottom Line |
| Pengguna Utama | Manajer operasional & kepala divisi | Pemilik saham, investor, & fiskal pajak |
Rumus dan Cara Menghitung Keduanya
Mengetahui kalkulasi matematis adalah cara terbaik untuk memahami apa perbedaan laba operasional dan laba bersih. Berikut adalah rumus dasar yang digunakan dalam praktik akuntansi standar.
1. Cara Menghitung Laba Operasional
Laba operasional dihitung dengan mengurangkan beban operasional dari laba kotor perusahaan.
$$textLaba Operasional = textLaba Kotor – textBeban Operasional$$
Atau jika dijabarkan dari awal:
$$textLaba Operasional = textPendapatan – textHPP – textBeban Operasional$$
Komponen beban operasional meliputi:
- Gaji karyawan non-produksi
- Biaya sewa kantor dan utilitas (listrik, air, internet)
- Biaya pemasaran dan promosi
- Biaya penyusutan dan amortisasi aset operasional
2. Cara Menghitung Laba Bersih
Laba bersih diperoleh dengan menyesuaikan laba operasional terhadap pendapatan dan beban non-operasional, serta pajak.
$$textLaba Bersih = textLaba Operasional + textPendapatan Non-Operasional – textBeban Non-Operasional – textPajak$$
Komponen non-operasional meliputi:
- Pendapatan bunga dari investasi atau deposito
- Beban bunga atas pinjaman bank atau utang obligasi
- Keuntungan atau kerugian dari penjualan aset tetap
- Pajak Penghasilan (PPh) badan
Contoh Penerapan dalam Konstek Bisnis Nyata
Agar dapat melihat gambaran konkrit mengenai apa perbedaan laba operasional dan laba bersih, mari simak studi kasus sederhana pada PT Sumber Rezeki berikut ini.
PT Sumber Rezeki adalah perusahaan manufaktur pakaian yang mencatatkan data keuangan selama satu tahun berjalan sebagai berikut:
- Total Pendapatan Penjualan: Rp1.000.000.000
- Harga Pokok Penjualan (HPP): Rp400.000.000
- Beban Gaji Kantor & Pemasaran: Rp200.000.000
- Biaya Sewa Gedung & Utilitas: Rp50.000.000
- Pendapatan Sewa Mesin Cadangan: Rp20.000.000
- Beban Bunga Bank: Rp30.000.000
- Pajak Penghasilan Bisnis: Rp20.000.000
+-------------------------------------------------------+
|  Pendapatan Penjualan          : Rp 1.000.000.000     |
|  Harga Pokok Penjualan (HPP)   : (Rp   400.000.000)   |
+-------------------------------------------------------+
|  LABA KOTOR                    : Rp   600.000.000     |
|  Beban Operasional Total       : (Rp   250.000.000)   |
+-------------------------------------------------------+
|  LABA OPERASIONAL (EBIT)       : Rp   350.000.000     |
|  Pendapatan Non-Operasional    : Rp    20.000.000     |
|  Beban Bunga Bank              : (Rp    30.000.000)   |
|  Pajak Penghasilan             : (Rp    20.000.000)   |
+-------------------------------------------------------+
|  LABA BERSIH (NET PROFIT)      : Rp   320.000.000     |
+-------------------------------------------------------+
Melalui contoh angka di atas, terlihat jelas apa perbedaan laba operasional dan laba bersih. Laba operasional perusahaan tercatat sebesar Rp350.000.000, menunjukkan bisnis intinya sangat sehat.
Namun, setelah disesuaikan dengan transaksi non-operasional dan kewajiban pajak, angka akhir laba bersih yang menjadi hak pemilik adalah Rp320.000.000.
Manfaat Memahami Kedua Jenis Laba bagi Bisnis dan Pemilik UMKM
Memahami kedua variabel ini bukan sekadar pemenuhan kebiasaan akuntansi. Ada manfaat strategis yang besar ketika pengusaha mampu membaca kedua indikator ini secara tepat.
1. Evaluasi Efisiensi Operasional Bisnis
Laba operasional membantu manajemen menilai apakah biaya harian bisnis terlalu membengkak atau sudah efisien. Jika nilai laba operasional cenderung menurun padahal omzet naik, berarti ada pemborosan pada beban usaha.
Kondisi ini memberi sinyal bagi manajemen untuk segera melakukan efisiensi pada pos anggaran operasional.
2. Dasar Pengambilan Decision Pembiayaan (Utang vs Modal)
Dengan membandingkan laba operasional dan laba bersih, perusahaan dapat menilai dampak beban bunga pinjaman terhadap profitabilitas akhir.
Jika laba operasional tinggi tetapi laba bersih sangat kecil, perusahaan mungkin terlalu banyak menanggung utang berbunga tinggi.
3. Penilaian Kinerja oleh Investor dan Kreditor
Investor yang berpengalaman selalu melihat kedua indikator ini sebelum menanamkan modal. Laba operasional menunjukkan potensi pertumbuhan bisnis jangka panjang.
Di sisi lain, laba bersih menunjukkan kemampuan riil perusahaan dalam memberikan deviden dan membayar kembali pokok pinjaman.
Risiko dan Hal yang Perlu Dipertimbangkan
Hanya mengandalkan salah satu jenis laba dapat memberikan gambaran yang menyesatkan tentang kondisi keuangan perusahaan. Berikut adalah beberapa risiko analisis yang perlu diwaspadai oleh pemilik usaha.
1. Jebakan "Laba Bersih Semu"
Perusahaan dapat mencatatkan laba bersih yang sangat tinggi karena kejadian sekali saja (one-off event), seperti penjualan tanah atau gedung.
Jika laba operasionalnya sebenarnya negatif, perusahaan tersebut sesungguhnya sedang mengalami penurunan dalam bisnis intinya.
2. Tingginya Beban Non-Operasional
Bisnis dengan kinerja operasional yang solid bisa terancam bangkrut jika manajemen tidak mengontrol beban non-operasional.
Beban bunga yang berlebihan dapat menggerus seluruh keuntungan bisnis hingga menyebabkan kerugian bersih.
Kesalahan Umum dalam Menginterpretasikan Laba
Banyak pelaku UMKM dan manajer pemula melakukan kekeliruan saat membaca laporan keuangan harian. Memahami apa perbedaan laba operasional dan laba bersih dapat menghindarkan bisnis dari kesalahan fatal berikut.
- Pencampuran Biaya Pribadi dan Bisnis: Menggabungkan pengeluaran pribadi ke dalam beban operasional sehingga merusak akurasi perhitungan laba operasional.
- Mengabaikan Biaya Depresiasi Aset: Tidak menghitung penyusutan peralatan usaha dalam beban operasional, yang membuat angka laba operasional terlihat terlalu tinggi.
- Menyamakan Laba Bersih dengan Arus Kas (Cash Flow): Menganggap laba bersih sebagai uang tunai yang siap dipakai di rekening bank, padahal sebagian laba masih berbentuk piutang usaha.
PENTING:
Laba dalam laporan keuangan dihitung menggunakan metode akrual,
sehingga Laba Bersih TIDAK SAMA dengan sisa Uang Kas di rekening bank.
Strategi Optimasi Laba Operasional dan Laba Bersih
Untuk meningkatkan kesehatan keuangan secara berkelanjutan, manajemen harus menerapkan strategi yang tepat pada masing-masing tingkatan laba.
Strategi Meningkatkan Laba Operasional
- Otomatisasi Proses Kerja: Menggunakan teknologi untuk efisiensi tenaga kerja dan mengurangi tingkat kesalahan manusia.
- Negosiasi Ulang dengan Pemasok: Menekan HPP tanpa mengorbankan kualitas bahan baku produk.
- Rasionalisasi Beban Pemasaran: Memfokuskan anggaran promosi pada saluran penjualan yang terbukti menghasilkan tingkat konversi tertinggi.
Strategi Meningkatkan Laba Bersih
- Restrukturisasi Utang Bisnis: Mengganti pinjaman berbunga tinggi dengan opsi pembiayaan yang lebih terjangkau.
- Manajemen Pajak yang Efektif: Memanfaatkan insentif pajak yang sah sesuai regulasi pemerintah untuk meminimalkan beban PPh.
- Pemanfaatan Aset Menganggur: Menyewakan aset yang kurang produktif untuk menghasilkan pendapatan non-operasional tambahan.
Kesimpulan
Mengetahui secara mendalam apa perbedaan laba operasional dan laba bersih adalah fondasi utama dalam membangun manajemen keuangan bisnis yang kuat. Laba operasional mengukur efisiensi dan kesehatan dari core business, sedangkan laba bersih menggambarkan hasil akhir dari seluruh keputusan keuangan yang diambil.
Pengusaha yang bijak tidak hanya mengejar omzet besar atau laba bersih di atas kertas. Mereka secara konsisten memantau marjin laba operasional untuk memastikan efisiensi internal, sekaligus mengendalikan pos biaya non-operasional agar laba bersih yang dihasilkan tetap optimal.
Dengan memahami kedua parameter ini secara berimbang, Anda dapat membuat keputusan bisnis yang lebih terukur, menghindari risiko finansial, serta membawa usaha berkembang secara sehat dan berkelanjutan.