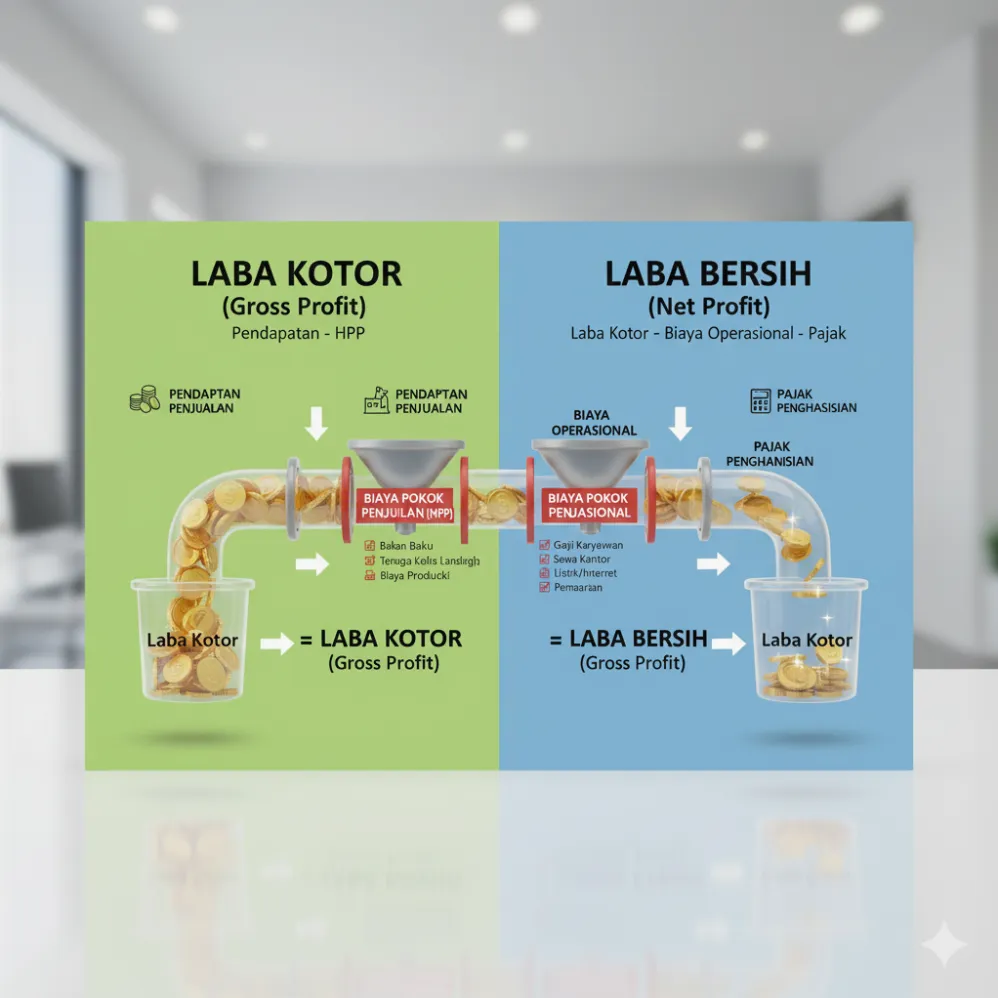
Memahami Laporan Keuangan: Apa Perbedaan Laba Kotor dan Laba Bersih dalam Bisnis?
Memahami kondisi keuangan merupakan fondasi utama dalam mengelola bisnis, baik dalam skala Usaha Mikro, Kecil, dan Menengah (UMKM) maupun korporasi besar. Banyak pemilik usaha merasa puas ketika melihat omset atau pendapatan penjualan yang tinggi di akhir bulan.
Namun, tingginya angka penjualan tidak selalu mencerminkan keuntungan nyata yang masuk ke dalam kantong perusahaan. Untuk menilai kesehatan finansial secara akurat, Anda harus mampu membaca laporan keuangan dan membedakan jenis-jenis keuntungan yang ada.
Dalam dunia akuntansi dan manajemen keuangan, terdapat dua indikator profitabilitas utama yang sering digunakan, yaitu laba kotor dan laba bersih. Lalu, sebenarnya apa perbedaan laba kotor dan laba bersih, serta mengapa pemahaman atas keduanya sangat krusial bagi keberlangsungan usaha Anda? Artikel ini akan mengulas secara mendalam mengenai definisi, rumus perhitungan, perbedaan mendasar, hingga strategi pengoptimalannya.
Definisi dan Konsep Dasar Keuangan
Sebelum masuk ke dalam analisis perbandingan, penting untuk memahami definisi dasar dari masing-masing istilah keuangan tersebut. Keduanya merupakan bagian dari laporan laba rugi (income statement), namun berada pada tingkatan kalkulasi yang berbeda.
Pengertian Laba Kotor (Gross Profit)
Laba kotor adalah jumlah sisa pendapatan setelah dikurangi seluruh biaya yang berhubungan langsung dengan proses produksi atau perolehan barang/jasa yang dijual. Biaya langsung ini dalam istilah akuntansi dikenal sebagai Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS).
Indikator ini mencerminkan sejauh mana efisiensi proses produksi atau strategi pembelian barang dagangan yang dilakukan perusahaan. Laba kotor belum memperhitungkan biaya-biaya pendukung lainnya, seperti biaya sewa kantor, gaji staf administrasi, pemeliharaan alat, hingga pajak.
Komponen utama dalam perhitungan laba kotor meliputi:
- Pendapatan Murni (Net Sales): Total penjualan dikurangi diskon, retur, dan potongan harga.
- Harga Pokok Penjualan (HPP): Biaya bahan baku, biaya tenaga kerja langsung, dan overhead pabrik langsung.
Formula dasar untuk menghitung laba kotor adalah:
$$textLaba Kotor = textPendapatan Bersih Penjualan – textHarga Pokok Penjualan (HPP)$$
Pengertian Laba Bersih (Net Profit)
Laba bersih adalah nilai akhir dari keuntungan perusahaan setelah seluruh pendapatan dikurangi dengan total seluruh biaya operasional dan non-operasional. Angka ini mewakili jumlah uang riil yang tersisa dan dapat dimanfaatkan oleh pemilik bisnis, dibagikan sebagai dividen, atau ditahan sebagai modal kerja.
Berbeda dengan laba kotor, laba bersih mencakup seluruh komponen pengeluaran tanpa terkecuali. Ini termasuk beban operasional (gaji manajemen, pemasaran, utilitas), penyusutan aset, bunga pinjaman, serta kewajiban pajak pemerintah.
Komponen pendukung dalam perhitungan laba bersih antara lain:
- Laba Kotor: Hasil pengurangan pendapatan dengan HPP.
- Beban Operasional (OpEx): Biaya sewa, utilitas, pemasaran, gaji non-produksi, dan biaya administrasi.
- Beban Non-Operasional: Bunga utang, denda, atau kerugian selisih kurs.
- Pendapatan Non-Operasional: Bunga deposit, hasil investasi, atau penjualan aset.
- Kewajiban Pajak: Pajak Penghasilan (PPh) badan atau usaha.
Formula dasar untuk menghitung laba bersih adalah:
$$textLaba Bersih = textLaba Kotor – (textBeban Operasional + textBeban Non-Operasional + textPajak) + textPendapatan Non-Operasional$$
Perbandingan Utama: Apa Perbedaan Laba Kotor dan Laba Bersih?
Secara sederhana, untuk memahami apa perbedaan laba kotor dan laba bersih, Anda cukup melihat cakupan biaya yang dikurangkan dari total pendapatan. Laba kotor hanya memperhitungkan biaya produksi langsung, sementara laba bersih mencakup seluruh beban usaha secara komprehensif.
Berikut adalah tabel perbandingan untuk memperjelas aspek-aspek utama perbedaan antara laba kotor dan laba bersih:
| Aspek Perbandingan | Laba Kotor (Gross Profit) | Laba Bersih (Net Profit) |
|---|---|---|
| Fokus Utama | Efisiensi produksi dan penetapan harga produk. | Kesehatan finansial dan profitabilitas total perusahaan. |
| Pengurang Utama | Biaya langsung / Harga Pokok Penjualan (HPP). | Seluruh biaya (HPP, beban operasional, bunga, pajak). |
| Posisi dalam Laporan | Berada di bagian atas laporan laba rugi (top line). | Berada di bagian paling bawah laporan (bottom line). |
| Penggunaan Analisis | Menilai margin keuntungan atas barang yang dijual. | Menilai kemampuan bisnis menghasilkan dividen atau reinvestasi. |
| Sensitivitas | Berfluktuasi berdasarkan harga bahan baku dan tenaga kerja langsung. | Berfluktuasi berdasarkan seluruh manajemen biaya internal dan eksternal. |
Melalui tabel di atas, dapat disimpulkan bahwa laba kotor memberikan gambaran awal mengenai daya saing produk di pasar. Sementara itu, laba bersih menjadi gambaran akhir apakah struktur organisasi dan manajemen operasional bisnis Anda berjalan secara efisien.
Manfaat dan Tujuan Memahami Kedua Jenis Laba
Memahami apa perbedaan laba kotor dan laba bersih bukan sekadar formalitas pencatatan akuntansi. Pengetahuan ini memberikan banyak manfaat praktis bagi pemilik bisnis, manajemen, maupun investor.
1. Evaluasi Efisiensi Produksi dan Penetapan Harga
Laba kotor membantu pengusaha menilai apakah harga jual produk sudah seimbang dengan biaya pembuatannya. Jika laba kotor terlalu rendah, hal tersebut menandakan bahwa biaya bahan baku terlalu mahal atau harga jual produk terlalu murah dibandingkan kompetitor.
2. Mengukur Efisiensi Operasional Manajemen
Laba bersih memberikan gambaran yang jelas mengenai kinerja manajemen dalam mengendalikan biaya operasional. Sepasang bisnis bisa saja memiliki laba kotor yang tinggi, namun jika laba bersihnya kecil, berarti terjadi pemborosan pada biaya overhead atau administrasi.
3. Membantu Pengambilan Keputusan Strategis
Ketika perusahaan ingin melakukan ekspansi, manajemen perlu melihat laba bersih untuk memastikan tersedianya arus kas yang memadai. Sebaliknya, saat meluncurkan produk baru, laba kotor menjadi indikator utama untuk menguji kelayakan ekonomi dari produk tersebut.
4. Meningkatkan Kepercayaan Investor dan Bank
Pihak eksternal seperti investor dan lembaga perbankan akan menganalisis kedua jenis laba ini sebelum memberikan pendanaan. Laba kotor yang stabil menunjukkan produk memiliki permintaan yang kuat, sedangkan laba bersih yang positif menjamin kemampuan perusahaan dalam mengembalikan pinjaman atau memberikan return.
Contoh Penerapan Perhitungan dalam Kontek Bisnis Real
Untuk memberikan gambaran yang lebih konkret mengenai apa perbedaan laba kotor dan laba bersih, mari kita tinjau contoh kasus perhitungan pada sebuah usaha manufaktur pakaian skala menengah ("PT Busana Nusantara").
Data Keuangan PT Busana Nusantara (Periode 1 Tahun):
- Total Pendapatan Penjualan: Rp 1.000.000.000
- Biaya Bahan Kain & Aksesoris: Rp 350.000.000
- Gaji Penjahit Direct (Langsung): Rp 150.000.000
- Gaji Staf Kantor & Manajemen: Rp 100.000.000
- Sewa Gedung & Utilitas (Listrik/Air): Rp 50.000.000
- Biaya Pemasaran & Iklan Digital: Rp 50.000.000
- Pembayaran Bunga Bank: Rp 10.000.000
- Pajak Penghasilan Badan: Rp 24.000.000
Langkah 1: Menghitung Harga Pokok Penjualan (HPP)
Biaya langsung produksi terdiri dari bahan kain dan gaji penjahit.
$$textHPP = textBiaya Bahan Kain + textGaji Penjahit Direct$$
$$textHPP = textRp 350.000.000 + textRp 150.000.000 = textRp 500.000.000$$
Langkah 2: Menghitung Laba Kotor
$$textLaba Kotor = textTotal Pendapatan – textHPP$$
$$textLaba Kotor = textRp 1.000.000.000 – textRp 500.000.000 = textRp 500.000.000$$
(Margin Laba Kotor = $frac500.000.0001.000.000.000 times 100% = 50%$)
Langkah 3: Menghitung Total Beban Operasional dan Non-Operasional
Total beban mencakup gaji staf kantor, sewa gedung, pemasaran, bunga bank, dan pajak.
$$textTotal Beban = textGaji Kantor + textSewa + textPemasaran + textBunga + textPajak$$
$$textTotal Beban = textRp 100.000.000 + 50.000.000 + 50.000.000 + 10.000.000 + 24.000.000$$
$$textTotal Beban = textRp 234.000.000$$
Langkah 4: Menghitung Laba Bersih
$$textLaba Bersih = textLaba Kotor – textTotal Beban$$
$$textLaba Bersih = textRp 500.000.000 – textRp 234.000.000 = textRp 266.000.000$$
(Margin Laba Bersih = $frac266.000.0001.000.000.000 times 100% = 26,6%$)
Dari contoh perhitungan di atas, terlihat jelas perbedaan angka antara laba kotor (Rp 500.000.000) dan laba bersih (Rp 266.000.000). Mengidentifikasi selisih ini membantu pemilik usaha memahami ke mana saja alokasi dana mengalir setelah proses produksi selesai.
Risiko Jika Hanya Fokus pada Salah Satu Jenis Laba
Banyak pebisnis mengalami kegagalan karena terjebak pada persepsi finansial yang parsial. Memahami apa perbedaan laba kotor dan laba bersih membantu menghindarkan usaha Anda dari risiko-risiko berikut:
1. Ilusi Keuntungan (Bias Laba Kotor)
Fokus yang berlebihan pada laba kotor sering menciptakan ilusi bahwa bisnis sangat menguntungkan. Pemilik usaha mungkin melihat margin kotor produk mencapai 60%, lalu secara tidak terkontrol menambah biaya pemasaran atau menyewa kantor mewah.
Jika pengeluaran operasional tersebut tidak terkendali, laba bersih dapat tergerus hingga bernilai negatif (rugi). Akibatnya, perusahaan dapat mengalami krisis likuiditas meskipun produknya laku keras di pasaran.
2. Efek "Pemotongan Biaya" yang Salah Target (Bias Laba Bersih)
Di sisi lain, hanya menatap laba bersih tanpa menganalisis laba kotor bisa memicu keputusan yang salah. Ketika laba bersih menurun, manajemen yang panik sering kali langsung memotong biaya produksi atau menggunakan bahan baku murah berkualitas rendah.
Tindakan ini memang dapat menaikkan laba kotor secara singkat, namun berisiko merusak kualitas produk. Dampak jangka panjangnya adalah penurunan kepuasan pelanggan dan merosotnya angka penjualan total.
       +-------------------------------------------------------+
       |             Total Pendapatan (Sales)                  |
       +-------------------------------------------------------+
                                  |
                      - Dikurangi HPP (COGS)
                                  v
       +-------------------------------------------------------+
       |             LABA KOTOR (Gross Profit)                 |
       +-------------------------------------------------------+
                                  |
             - Dikurangi Beban Operasional (OpEx)
             - Dikurangi Bunga & Pajak
                                  v
       +-------------------------------------------------------+
       |             LABA BERSIH (Net Profit)                  |
       +-------------------------------------------------------+
Kesalahan Umum dalam Mengelola Laba Kotor dan Laba Bersih
Berdasarkan praktik akuntansi dan pengolahan data keuangan di lapangan, terdapat beberapa kesalahan mendasar yang sering dilakukan oleh pelaku usaha:
- Salah Mengklasifikasikan Biaya (HPP vs OpEx):
Memasukkan biaya operasional (seperti listrik kantor) ke dalam HPP, atau sebaliknya, memasukkan biaya bahan baku ke dalam beban operasional. Kesalahan ini membuat analisis margin kotor menjadi tidak akurat. - Mengabaikan Penyusutan Aset (Depresiasi):
Banyak pelaku UMKM lupa mencantumkan depresiasi mesin atau kendaraan operasional ke dalam beban usaha. Hal ini menyebabkan angka laba bersih tercatat lebih tinggi dari kondisi riilnya (overstated). - Menyamakan Laba Bersih dengan Arus Kas (Cash Flow):
Laba bersih tercatat di atas kertas berdasarkan prinsip akrual, sedangkan arus kas berkaitan dengan uang tunai fisik. Bisnis yang mencatat laba bersih tinggi masih bisa bangkrut jika piutang pelanggan belum terbayar tepat waktu. - Terlalu Berfokus pada Omset (Top-Line Sales):
Mengejar kenaikan omset secara agresif dengan memberikan diskon besar-besaran sering kali mengorbankan laba kotor dan laba bersih.
Strategi Mengoptimalkan Laba Kotor dan Laba Bersih
Untuk menjaga pertumbuhan bisnis yang sehat, manajemen harus menerapkan strategi yang berimbang untuk mengoptimalkan kedua indikator profitabilitas tersebut.
Strategi Meningkatkan Laba Kotor
- Negosiasi dengan Pemasok: Cobalah untuk mendapatkan harga bahan baku yang lebih efisien melalui pembelian dalam volume besar atau mencari alternatif penyedia bahan baku berkualitas sepadan.
- Optimasi Proses Produksi: Kurangi jumlah bahan baku yang terbuang (waste management) dan tingkatkan efisiensi jam kerja tenaga kerja langsung.
- Penyesuaian Harga Jual: Lakukan peninjauan harga jual secara berkala berdasarkan nilai tambah produk (value-added pricing) tanpa mengorbankan volume penjualan.
Strategi Meningkatkan Laba Bersih
- Efisiensi Beban Operasional: Evaluasi pengeluaran rutin secara berkala. Hindari pengeluaran operasional yang tidak memberikan kontribusi langsung terhadap efektivitas bisnis.
- Pemanfaatan Teknologi: Adopsi perangkat lunak otomasi akuntansi atau manajemen inventaris untuk mengurangi beban administratif dan meminimalkan kesalahan manusia (human error).
- Manajemen Utang yang Bijak: Evaluasi restrukturisasi pinjaman untuk mendapatkan tingkat bunga yang lebih rendah, sehingga mengurangi beban non-operasional perusahaan.
- Perencanaan Pajak yang Patuh dan Efisien: Manfaatkan insentif pajak yang disediakan oleh pemerintah secara legal untuk mengoptimalkan kewajiban pajak badan.
Kesimpulan
Memahami apa perbedaan laba kotor dan laba bersih merupakan elemen esensial dalam membangun literasi keuangan bisnis yang solid. Laba kotor mengukur efisiensi langsung dari produk atau jasa yang Anda tawarkan, sementara laba bersih mengukur performa menyeluruh dari seluruh ekosistem operasional dan finansial perusahaan Anda.
Laba kotor yang tinggi merupakan titik awal yang baik, namun laba bersih yang sehat adalah penentu utama keberlanjutan bisnis dalam jangka panjang. Kedua metrik ini tidak boleh dipandang secara terpisah, melainkan harus dianalisis secara berdampingan dalam laporan keuangan berkala.
Dengan rutin memantau, membandingkan, dan mengambil tindakan strategis berdasarkan laba kotor dan laba bersih, para pelaku usaha dapat membuat keputusan bisnis yang lebih terukur, meminimalkan risiko finansial, dan mengarahkan perusahaan menuju pertumbuhan yang berkelanjutan.