Panduan Lengkap Transaksi Digital: Bagaimana Cara Membuat Akun LinkAja dan Memanfaatkannya Secara Optimal
Perkembangan teknologi finansial di Indonesia telah mengubah cara masyarakat dan pelaku usaha dalam mengelola transaksi harian. Kehadiran dompet digital (e-wallet) menjadi salah satu pendorong utama terciptanya ekosistem pembayaran non-tunai yang efisien dan terintegrasi.
Memahami bagaimana cara membuat akun linkaja merupakan langkah awal yang krusial bagi siapa saja yang ingin mengoptimalkan efisiensi transaksi pembayaran digital. Dompet digital tidak hanya berfungsi sebagai alat pembayaran instan, tetapi juga sebagai sarana pencatatan keuangan yang terstruktur.
Artikel ini akan mengulas secara mendalam mengenai definisi, manfaat, risiko, hingga panduan taktis registrasi dan pemanfaatan LinkAja untuk kebutuhan personal maupun operasional bisnis skala mikro.
Memahami Konsep Dompet Digital dan Ekosistem LinkAja
Dompet digital atau e-wallet adalah layanan elektronik yang berfungsi menyimpan data instrumen pembayaran, antara lain alat pembayaran dengan menggunakan kartu dan/atau uang elektronik, yang juga dapat menampung dana untuk melakukan pembayaran. Di Indonesia, operasional dompet digital diawasi secara ketat oleh Bank Indonesia dan Otoritas Jasa Keuangan (OJK).
LinkAja merupakan salah satu dompet digital berbasis server di Indonesia yang lahir dari konsorsium Badan Usaha Milik Negara (BUMN). Platform ini mengintegrasikan berbagai layanan keuangan untuk mendukung ekosistem pembayaran nasional yang aman dan inklusif.
Dengan basis infrastruktur yang kuat, LinkAja memfasilitasi berbagai jenis transaksi, mulai dari pembayaran tagihan rutin, pembelian tiket transportasi umum, transaksi di merchant retail melalui QRIS, hingga penyaluran bantuan pemerintah.
Manfaat dan Tujuan Penggunaan LinkAja
Penggunaan dompet digital dalam tata kelola keuangan menawarkan berbagai efisiensi yang sulit dicapai melalui transaksi tunai konvensional. Baik untuk kebutuhan pribadi maupun usaha mikro, kecil, dan menengah (UMKM), instrumen ini memberikan nilai tambah yang signifikan.
Secara umum, tujuan utama mengadopsi platform ini adalah untuk meningkatkan kecepatan transaksi dan meminimalkan risiko operasional yang berkaitan dengan pengelolaan uang fisik.
1. Manfaat bagi Pengelolaan Keuangan Pribadi
- Efisiensi Waktu dan Biaya: Memungkinkan penyelesaian berbagai tagihan harian tanpa perlu mengunjungi lokasi fisik pembayaran.
- Pencatatan Otomatis: Setiap riwayat transaksi tercatat secara real-time, memudahkan proses analisis pengeluaran bulanan.
- Keamanan Transaksi: Mengurangi risiko kehilangan uang tunai akibat pencurian atau kelalaian fisik.
2. Manfaat bagi Pelaku Usaha (UMKM)
- Kemudahan Penerimaan Pembayaran: Mendukung standar QRIS (Quick Response Code Indonesian Standard) untuk menerima pembayaran dari berbagai bank atau e-wallet.
- Pemisahan Kas Usaha: Membantu memisahkan dana operasional bisnis dari dompet pribadi secara lebih transparan.
- Rekonsiliasi Keuangan: Memudahkan pemilik usaha dalam mencocokkan laporan penjualan bulanan dengan arus kas masuk.
Perbandingan Tipe Akun: Basic Service vs Full Service
Sebelum mempelajari bagaimana cara membuat akun linkaja, penting untuk memahami dua tingkatan akun yang disediakan oleh platform ini. Setiap tingkatan memiliki batasan fitur dan limit saldo yang disesuaikan dengan regulasi pencegahan tindak pidana pencucian uang.
| Fitur / Layanan | Basic Service | Full Service |
|---|---|---|
| Batas Maksimum Saldo | Rp2.000.000 | Rp20.000.000 |
| Batas Kumulatif Bulanan | Rp20.000.000 | Rp40.000.000 |
| Isi Saldo (Top Up) | Ya | Ya |
| Pembayaran Transaksi | Ya | Ya |
| Transfer Antar-Pengguna | Tidak | Ya |
| Tarik Tunai di ATM | Tidak | Ya |
| Transfer ke Rekening Bank | Tidak | Ya |
Perbedaan di atas menunjukkan bahwa bagi pengguna yang membutuhkan fleksibilitas finansial yang lebih tinggi, proses verifikasi identitas (KYC) menuju akun Full Service sangat direkomendasikan.
Syarat dan Persiapan Sebelum Mendaftar
Untuk memastikan proses pendaftaran berjalan lancar tanpa kendala teknis, terdapat beberapa persyaratan dasar yang harus dipersiapkan terlebih dahulu.
- Nomor Telepon Aktif: Nomor seluler yang digunakan harus dapat menerima SMS untuk proses verifikasi kode OTP (One-Time Password).
- Kartu Tanda Penduduk Elektronik (e-KTP): Dokumen fisik e-KTP asli diperlukan jika pengguna ingin meng-upgrade akun ke tingkat Full Service.
- Perangkat Smartphone: Ponsel pintar dengan sistem operasi Android atau iOS yang mendukung aplikasi versi terbaru.
- Koneksi Internet Stabil: Diperlukan untuk mengunduh aplikasi dan melakukan proses verifikasi data tanpa gangguan.
Bagaimana Cara Membuat Akun LinkAja Langkah demi Langkah
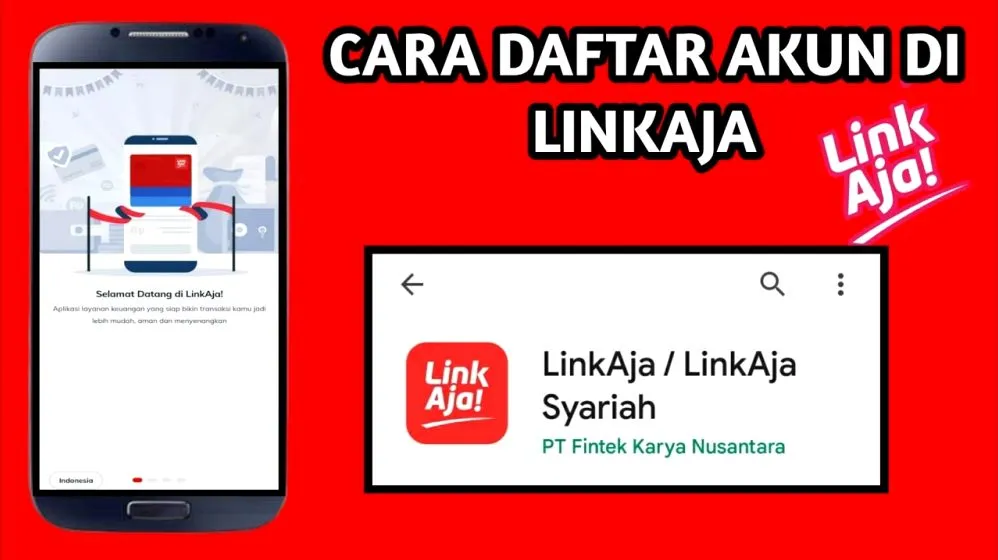
Proses pendaftaran dompet digital ini dirancang dengan antarmuka yang ramah pengguna. Berikut adalah panduan komprehensif mengenai bagaimana cara membuat akun linkaja secara bertahap, mulai dari registrasi dasar hingga proses verifikasi identitas.
          │
          ▼

          │
          ▼
 ───► (Selesai: Akun Basic Service)
          │
          ▼ (Opsional Upgrade)

          │
          ▼
 ───► (Selesai: Akun Full Service)
Langkah 1: Registrasi Akun Basic Service
Registrasi Basic Service adalah langkah awal untuk mengaktifkan akun Anda dalam waktu kurang dari lima menit.
- Unduh Aplikasi: Buka Google Play Store (Android) atau App Store (iOS), kemudian cari aplikasi resmi "LinkAja" dan lakukan pengunduhan.
- Input Nomor Telepon: Buka aplikasi, lalu masukkan nomor telepon aktif yang akan dijadikan sebagai nomor akun dompet digital Anda.
- Verifikasi Kode OTP: Sistem akan mengirimkan 6 digit kode OTP melalui SMS ke nomor yang mendaftar. Masukkan kode tersebut pada kolom yang tersedia di layar aplikasi.
- Lengkapi Data Diri: Masukkan nama lengkap sesuai identitas dan alamat email aktif untuk menerima bukti transaksi digital.
- Buat PIN Keamanan: Buat 6 digit PIN (Personal Identification Number) yang rahasia dan sulit ditebak. PIN ini akan digunakan setiap kali Anda mengonfirmasi transaksi.
Setelah menyelesaikan tahapan ini, akun Anda telah aktif dengan status Basic Service. Anda sudah bisa mengisi saldo dan menggunakannya untuk transaksi pembayaran sederhana.
Langkah 2: Upgrade ke LinkAja Full Service (Proses KYC)
Bagi Anda yang ingin mengetahui bagaimana cara membuat akun linkaja yang mendukung fitur transfer bank dan limit lebih besar, ikuti prosedur registrasi Full Service berikut.
- Akses Menu Akun: Buka aplikasi LinkAja, pilih menu "Akun" yang terletak di sudut kanan bawah antarmuka utama.
- Pilih Tipe Akun: Klik pada opsi "Tipe Akun", kemudian pilih opsi "Upgrade Full Service".
- Foto Dokumen e-KTP: Siapkan fisik e-KTP asli. Ambil foto e-KTP menggunakan kamera dalam aplikasi, pastikan seluruh data terbaca jelas dan tidak terkena pantulan cahaya.
- Verifikasi Wajah (Selfie): Lakukan foto swafoto (selfie) sambil memegang e-KTP sesuai dengan panduan bingkai yang muncul pada layar.
- Kirim dan Tunggu Verifikasi: Periksa kembali kecocokan data NIK dan nama lengkap yang terdeteksi otomatis. Kirim permohonan dan tunggu proses verifikasi oleh sistem dalam waktu 1×24 jam.
Langkah 3: Mengaktifkan Layanan LinkAja Syariah (Opsional)
LinkAja menyediakan opsi layanan berbasis prinsip syariah yang telah tersertifikasi oleh Dewan Syariah Nasional MUI (DSN-MUI). Bagi pengguna yang memprioritaskan tata kelola syariah, fitur ini dapat diaktifkan secara gratis.
- Buka menu "Akun" pada aplikasi LinkAja yang telah aktif.
- Geser tombol toggle pada opsi "LinkAja Syariah" menjadi aktif.
- Baca syarat dan ketentuan akad mudharabah atau wadiah yang ditampilkan.
- Setujui kesepakatan akad tersebut dan masukkan PIN transaksi Anda untuk mengonfirmasi peralihan.
Risiko, Keamanan, dan Aspek Regulatory
Meskipun teknologi pembayaran digital menawarkan kemudahan, setiap pengguna wajib memahami aspek risiko dan keamanan informasi dalam pengelolaannya. Kepatuhan terhadap prinsip-prinsip dasar keamanan siber merupakan syarat mutlak untuk melindungi aset finansial Anda.
1. Perlindungan Data dan Rahasia Keuangan
Pengguna dilarang keras membagikan kode OTP atau PIN kepada pihak mana pun, termasuk pihak yang mengatasnamakan customer service LinkAja. Kejahatan dengan modus rekayasa sosial (social engineering) masih menjadi ancaman utama dalam industri financial technology.
2. Risiko Kehilangan Perangkat
Apabila smartphone yang terhubung dengan akun LinkAja hilang, segera hubungi layanan pelanggan resmi untuk melakukan pemblokiran akun sementara. Hal ini mencegah penggunaan akun secara tidak sah oleh pihak yang menemukan perangkat tersebut.
3. Aspek Regulasi
LinkAja beroperasi di bawah lisensi resmi Bank Indonesia sebagai Penyelenggara Jasa Pembayaran (PJP). Regulasi ini menjamin bahwa saldo pengguna disimpan pada bank kustodian yang terdaftar, sesuai dengan ketentuan perundang-undangan yang berlaku di Indonesia.
Penerapan Praktis dalam Pengelolaan Keuangan Pribadi dan Bisnis
Memahami bagaimana cara membuat akun linkaja hanyalah langkah teknis awal. Nilai manfaat sebenarnya terletak pada bagaimana instrumen ini diintegrasikan ke dalam strategi keuangan bulanan.
1. Konteks Keuangan Pribadi (Personal Finance)
Dalam manajemen keuangan pribadi, dompet digital sebaiknya digunakan sebagai sinking fund atau pos pengeluaran operasional harian. Pengguna dapat mengalokasikan persentase tertentu dari pendapatan bulanan langsung ke saldo LinkAja.
Metode ini membantu membatasi konsumsi berlebihan (impulsive buying) karena nilai saldo yang tersedia dibatasi sesuai anggaran yang telah ditetapkan sejak awal bulan. Selain itu, riwayat transaksi otomatis memudahkan evaluasi anggaran bulanan.
                 │
                 ▼
 ┌───────────────────────────────┐
 │ Pengalokasian Anggaran Harian │
 └───────────────┬───────────────┘
                 │
                 ▼
   ───► Pembayaran Tagihan & Transportasi
2. Konteks Usaha Mikro, Kecil, dan Menengah (UMKM)
Bagi pemilik usaha kecil, penggunaan akun LinkAja Full Service yang terhubung dengan QRIS mempercepat proses digitalisasi kasir. Pemilik usaha tidak perlu menyediakan uang kembalian dalam jumlah besar, yang sering kali menjadi kendala operasional harian.
Setiap pembayaran masuk dari pelanggan dapat dipantau langsung melalui riwayat aplikasi. Pada akhir jam operasional, total pendapatan harian dapat ditransfer kembali ke rekening utama perusahaan secara akurat.
Kesalahan Umum yang Sering Occur dan Solusinya
Dalam proses pendaftaran hingga penggunaan harian, beberapa pengguna sering mengalami kendala teknis. Memahami kesalahan umum ini membantu Anda menghindari kegagalan saat menerapkan tahapan bagaimana cara membuat akun linkaja.
1. Kegagalan Verifikasi Foto e-KTP
- Penyebab: Foto buram, e-KTP rusak, atau pencahayaan ruangan terlalu gelap saat mengambil gambar.
- Solusi: Pastikan Anda mengambil foto di ruangan dengan pencahayaan yang cukup. Pastikan pula teks pada KTP terlihat tajam dan tidak tertutup bayangan.
2. Tidak Menerima Kode OTP
- Penyebab: Nomor telepon yang didaftarkan tidak memiliki pulsa regular untuk menerima SMS verifikasi, atau sinyal seluler sedang lemah.
- Solusi: Pastikan nomor seluler memiliki pulsa cukup (minimal untuk 1-2 SMS) dan berada dalam jangkuan jaringan yang stabil.
3. Akun Terkunci akibat Salah PIN
- Penyebab: Pengguna memasukkan 6 digit PIN yang salah sebanyak tiga kali berturut-turut.
- Solusi: Gunakan fitur "Lupa PIN" pada antarmuka aplikasi. Sistem akan mengarahkan pengguna untuk melakukan verifikasi ulang via SMS atau email.
Kesimpulan dan Insight Utama
Mengadopsi dompet digital adalah bagian penting dari adaptasi finansial di era modern. Memahami bagaimana cara membuat akun linkaja memberikan akses yang lebih luas terhadap ekosistem keuangan inklusif, baik untuk kebutuhan transaksi harian maupun mendukung kegiatan operasional usaha.
Proses pendaftaran dirancang dengan sangat sistematis, dimulai dari pembuatan akun Basic Service menggunakan nomor telepon hingga proses upgrade Full Service menggunakan e-KTP. Keamanan data dan kepatuhan pengguna terhadap kerahasiaan PIN/OTP menjadi kunci utama dalam menjaga integritas aset digital Anda.
Dengan pemanfaatan yang terukur dan disiplin, instrumen keuangan digital ini mampu meningkatkan efisiensi, memperbaiki sistem pencatatan kas, serta mendukung pengelolaan keuangan secara profesional.