Panduan Lengkap Cara Menghitung Gaji Karyawan Bulanan secara Akurat dan Sesuai Regulasi
Pengelolaan penggajian atau payroll merupakan salah satu kegiatan operasional paling vital dalam setiap organisasi dan perusahaan. Bagi pemilik usaha mikro, kecil, dan menengah (UMKM), profesional HR, maupun bagian keuangan, memahami cara menghitung gaji karyawan bulanan secara tepat bukan sekadar urusan membagikan uang pada akhir bulan.
Proses perhitungan ini melibatkan pemahaman mendalam mengenai komponen pendapatan, kewajiban pemotongan pajak, serta iuran jaminan sosial yang diatur oleh undang-undang. Kekeliruan dalam menghitung kompensasi tidak hanya berpotensi merugikan keuangan perusahaan, tetapi juga dapat menurunkan moral kerja hingga memicu kendala hukum.
Artikel ini hadir untuk memberikan panduan komprehensif mengenai cara menghitung gaji karyawan bulanan secara sistematis, transparan, dan terstruktur sesuai dengan praktik bisnis serta regulasi yang berlaku di Indonesia.
Memahami Konsep Dasar dan Komponen Gaji Karyawan
Sebelum melangkah ke rumus dan proses kalkulasi, Anda perlu memahami bahwa gaji bersih yang diterima pekerja (Take Home Pay) adalah hasil akhir dari penjumlahan komponen pendapatan dikurangi komponen pemotongan.
Struktur kompensasi di Indonesia secara umum diatur dalam Undang-Undang Ketenagakerjaan yang mengelompokkan gaji ke dalam beberapa elemen utama.
1. Komponen Pendapatan (Penambah)
Komponen pendapatan adalah seluruh nilai finansial yang menjadi hak karyawan atas jasa atau kinerja yang telah mereka berikan kepada perusahaan.
- Gaji Pokok: Imbalan dasar yang dibayarkan kepada pekerja menurut tingkat atau jenis pekerjaan, yang besarnya ditetapkan berdasarkan kesepakatan. Berdasarkan regulasi, proporsi gaji pokok sekurang-kurangnya adalah 75% dari total gaji pokok dan tunjangan tetap.
- Tunjangan Tetap: Pembayaran berkelanjutan yang diberikan kepada pekerja secara teratur dan tidak dikaitkan dengan kehadiran atau pencapaian kinerja tertentu (misalnya, tunjangan jabatan atau tunjangan keluarga).
- Tunjangan Tidak Tetap: Pembayaran yang diberikan secara langsung atau tidak langsung kepada pekerja dan familinya, yang dibayarkan tidak tetap serta dikaitkan dengan kehadiran atau kinerja (misalnya, tunjangan makan dan transport harian).
- Pendapatan Tambahan: Meliputi upah lembur (overtime), bonus kinerja, insentif penjualan, atau Tunjangan Hari Raya (THR).
2. Komponen Pemotongan (Pengurang)
Komponen pengurang adalah potongan-potongan sah yang mengurangi nilai gaji bruto karyawan.
- Pajak Penghasilan Pasal 21 (PPh 21): Potongan pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain yang diterima oleh wajib pajak orang pribadi dalam negeri.
- BPJS Ketenagakerjaan: Program perlindungan sosial yang mencakup Jaminan Hari Tua (JHT), Jaminan Pensiun (JP), Jaminan Kecelakaan Kerja (JKK), dan Jaminan Kematian (JKm).
- BPJS Kesehatan: Program jaminan pemeliharaan kesehatan nasional wajib bagi seluruh pekerja.
- Potongan Internal Lainnya: Dikenakan apabila ada keterlambatan, pinjaman karyawan (kasbon), atau iuran keanggotaan tertentu yang telah disepakati.
Manfaat Akurasi dalam Perhitungan Gaji Bulanan
Penerapan cara menghitung gaji karyawan bulanan secara konsisten dan akurat memberikan dampak positif jangka panjang bagi stabilitas operasional perusahaan.
Menjaga Kepercayaan dan Retensi Karyawan
Transparansi dalam lembar gaji (payslip) membangun rasa saling percaya antara manajemen dan staf. Karyawan yang menerima haknya secara tepat waktu dan tepat jumlah cenderung memiliki tingkat kepuasan kerja dan loyalitas yang lebih tinggi.
Kepatuhan terhadap Hukum dan Regulasi
Pemerintah memiliki aturan ketat mengenai Upah Minimum Regional (UMR), batas bawah dan atas iuran BPJS, serta skema perpajakan terkini. Perhitungan yang akurat menghindarkan perusahaan dari sanksi administratif maupun denda pajak.
Perencanaan Keuangan Perusahaan yang Terukur
Dengan memahami seluruh alokasi komponen gaji, manajemen dapat menyusun anggaran biaya tenaga kerja (labor cost) secara presisi. Hal ini membantu dalam memproyeksikan arus kas (cash flow) bulanan secara lebih realistis.
Risiko yang Perlu Dipertimbangkan dalam Penggajian
Kesalahan dalam memproses payroll dapat membawa konsekuensi serius bagi kelangsungan bisnis. Berikut beberapa risiko yang harus diantisipasi oleh pengelola bisnis:
- Risiko Hukum dan Sanksi: Ketidakpatuhan dalam menyetorkan potongan PPh 21 atau iuran BPJS dapat berujung pada audit pajak dan sanksi hukum dari lembaga pemerintah.
- Risiko Kerugian Finansial: Kesalahan formulasi yang menyebabkan kelebihan pembayaran upah (overpayment) sering kali sulit untuk ditarik kembali secara penuh.
- Penurunan Moril Kerja: Keterlambatan atau kesalahan hitung yang merugikan pekerja dapat memicu konflik internal dan menurunkan produktivitas tim.
Kerangka Kerja dan Regulasi Penggajian di Indonesia
Proses pengolahan kompensasi harus mengacu pada standar regulasi nasional yang berlaku. Penyesuaian terhadap persentase potongan wajib merupakan langkah dasar sebelum menghitung nilai akhir gaji.
1. Ketentuan BPJS Ketenagakerjaan dan Kesehatan
Perhitungan iuran jaminan sosial dibagi menjadi beban yang ditanggung oleh perusahaan (pemberi kerja) dan beban yang dipotong langsung dari gaji karyawan (pekerja).
| Program Jaminan Sosial | Ditanggung Perusahaan | Dipotong dari Gaji Karyawan | Batas Maksimal Maksimum Pengoperasian |
|---|---|---|---|
| BPJS Kesehatan | 4% | 1% | Rp12.000.000 |
| BPJS TK – JHT | 3,7% | 2% | Tanpa Batas |
| BPJS TK – JP | 2% | 1% | Sesuai batas atas regulasi (Rp10.042.300)* |
| BPJS TK – JKK | 0,24% – 1,74% | 0% | Berdasarkan tingkat risiko industri |
| BPJS TK – JKM | 0,3% | 0% | Tanpa Batas |
*Catatan: Nilai batas maksimal upah untuk Jaminan Pensiun dapat disesuaikan saban tahun mengikuti regulasi BPJS.
2. Skema Pajak PPh 21 Terkini (Mekanisme TER)
Pemerintah telah menerapkan mekanisme Tarif Efektif Rata-rata (TER) untuk pemotongan PPh Pasal 21 bulanan. Skema TER menyederhanakan perhitungan pajak bulanan dengan mengelompokkan Penghasilan Tidak Kena Pajak (PTKP) ke dalam tiga kategori utama (TER A, TER B, dan TER C).
- TER A: Diperuntukkan bagi individu Tidak Kawin tanpa tanggungan (TK/0), Tidak Kawin dengan 1 tanggungan (TK/1), atau Kawin tanpa tanggungan (K/0).
- TER B: Diperuntukkan bagi individu Tidak Kawin dengan 2 atau 3 tanggungan (TK/2, TK/3), serta Kawin dengan 1 atau 2 tanggungan (K/1, K/2).
- TER C: Diperuntukkan bagi individu Kawin dengan 3 tanggungan (K/3).
Tahapan dan Cara Menghitung Gaji Karyawan Bulanan
Untuk memastikan ketepatan data, Anda dapat mengikuti skema tahapan perhitungan berikut ini secara berurutan.
+-------------------------------------------------------+
|                1. HITUNG GAJI BRUTO                   |
| (Gaji Pokok + Tunjangan + Lembur + Insentif/Bonus)    |
+-------------------------------------------------------+
                           |
                           v
+-------------------------------------------------------+
|             2. HITUNG POTONGAN BPJS                   |
|   (BPJS Kesehatan 1% + JHT 2% + JP 1% dari Karyawan)  |
+-------------------------------------------------------+
                           |
                           v
+-------------------------------------------------------+
|              3. HITUNG POTONGAN PPh 21                |
|       (Menggunakan Tarif Efektif Rata-rata / TER)     |
+-------------------------------------------------------+
                           |
                           v
+-------------------------------------------------------+
|           4. KALKULASI TAKE HOME PAY (THP)            |
|       Gaji Bruto - Total Potongan Wajib & Lainnya     |
+-------------------------------------------------------+
Langkah 1: Menentukan Gaji Bruto
Jumlahkan seluruh komponen pendapatan karyawan dalam satu periode bulan tersebut. Gaji bruto menjadi dasar utama dalam menentukan persentase pemotongan pajak dan iuran jaminan sosial.
$$textGaji Bruto = textGaji Pokok + textTunjangan Tetap + textTunjangan Tidak Tetap + textUpah Lembur$$
Langkah 2: Mengkalkulasi Potongan BPJS Porsi Karyawan
Hitung persentase potongan wajib karyawan untuk BPJS Kesehatan dan BPJS Ketenagakerjaan dari batas upah yang berlaku.
$$textPotongan BPJS Karyawan = (1% times textGaji) + (2% times textGaji JHT) + (1% times textGaji JP)$$
Langkah 3: Menghitung Pemotongan PPh 21
Gunakan tabel TER yang berlaku untuk menentukan persentase tarif pajak berdasarkan besarnya Gaji Bruto dan status PTKP karyawan.
$$textPotongan PPh 21 = textGaji Bruto times textTarif TER (%) $$
Langkah 4: Menghitung Gaji Bersih (Take Home Pay)
Tahap terakhir dari cara menghitung gaji karyawan bulanan adalah mengurangkan total pendapatan bruto dengan seluruh potongan yang menjadi kewajiban karyawan.
$$textTake Home Pay = textGaji Bruto – (textPotongan BPJS Karyawan + textPPh 21 + textPotongan Lain)$$
Contoh Penerapan Perhitungan Gaji dalam Praktik Bisnis
Guna memberikan gambaran konkret, berikut adalah beberapa studi kasus perhitungan gaji bulanan menggunakan skenario yang sering ditemui di lapangan.
Skenario 1: Perhitungan Gaji Karyawan Tetap Bulanan Penuh
Budi adalah seorang karyawan tetap dengan status Tidak Kawin tanpa tanggungan (TK/0 – Kategori TER A).
Data Kompensasi Budi:
- Gaji Pokok: Rp7.000.000
- Tunjangan Tetap: Rp1.000.000
- Total Gaji Bruto: Rp8.000.000
Rincian Perhitungan:
1. Potongan BPJS (Ditanggung Karyawan):
- BPJS Kesehatan (1% x Rp8.000.000) = Rp80.000
- BPJS Ketenagakerjaan JHT (2% x Rp8.000.000) = Rp160.000
- BPJS Ketenagakerjaan JP (1% x Rp8.000.000) = Rp80.000
- Total Potongan BPJS = Rp320.000
2. Potongan PPh 21 Bulanan (Skema TER A):
- Berdasarkan tabel TER A, penghasilan bruto Rp8.000.000 dikenakan tarif efektif sebesar 1,5%.
- PPh 21 = 1,5% x Rp8.000.000 = Rp120.000
3. Total Gaji Bersih (Take Home Pay):
$$textTHP = textRp8.000.000 – (textRp320.000 + textRp120.000)$$
$$textTHP = textRp8.000.000 – textRp440.000 = mathbfRp7.560.000$$
Skenario 2: Perhitungan Gaji Pro-rata (Karyawan Baru/Berhenti Masuk Tengah Bulan)
Metode pro-rata digunakan jika karyawan mulai bekerja atau mengundurkan diri di pertengahan periode penggajian. Rumus umum yang paling sering digunakan berbasis jumlah hari kerja efektif.
$$textGaji Pro-rata = left( fractextJumlah Hari Kerja AktiftextTotal Hari Kerja Sebulan right) times textGaji Bulanan Full$$
Studi Kasus Pro-rata:
Siti baru bergabung pada tanggal 15 di suatu bulan yang memiliki total 20 hari kerja efektif. Siti berhasil hadir selama 10 hari kerja. Gaji kesepakatan Siti adalah Rp6.000.000 per bulan.
Kalkulasi Gaji Bruto Pro-rata:
$$textGaji Bruto Siti = left( frac1020 right) times textRp6.000.000 = mathbfRp3.000.000$$
Setelah gaji bruto pro-rata diperoleh, langkah berikutnya adalah menghitung potongan BPJS dan PPh 21 berdasarkan nilai bruto Rp3.000.000 tersebut sesuai dengan prosedur standar.
Skenario 3: Perhitungan Upah Lembur (Overtime)
Berdasarkan regulasi ketenagakerjaan di Indonesia, perhitungan upah lembur didasarkan pada nilai upah Sejam.
$$textUpah Lembur per Jam = frac1173 times textUpah Sebulan (Gaji Pokok + Tunjangan Tetap)$$
Ketentuan Rate Lembur pada Hari Kerja Biasa:
- Jam pertama: Dikalikan 1,5 kali upah per jam.
- Jam kedua dan seterusnya: Dikalikan 2,0 kali upah per jam.
Contoh Kasus Lembur:
Berdasarkan data gaji Budi di atas (Gaji Pokok + Tunjangan Tetap = Rp8.000.000), Budi melakukan lembur selama 3 jam pada hari kerja biasa.
-
Hitung Tarif Lembur Sejam:
$$textTarif Lembur = frac1173 times textRp8.000.000 = mathbfRp46.242,77$$
-
Kalkulasi Total Upah Lembur:
- Jam 1: $1,5 times textRp46.242,77 = textRp69.364,15$
- Jam 2: $2,0 times textRp46.242,77 = textRp92.485,54$
- Jam 3: $2,0 times textRp46.242,77 = textRp92.485,54$
- Total Upah Lembur = Rp254.335,23
Upah lembur ini kemudian ditambahkan ke dalam komponen penambah pada penghasilan bruto bulan berjalan sebelum dikalkulasi pajaknya.
Kesalahan Umum dalam Perhitungan Gaji dan Cara Menghindarinya
Praktik pengolahan payroll manual tanpa kontrol kualitas yang ketat sering kali memicu kesalahan fatal. Memahami kekeliruan umum ini akan membantu Anda membangun sistem operasional yang lebih andal.
+-----------------------------------------------------------------------+
|                 KESALAHAN UMUM DALAM PENGGAJIAN                       |
+-----------------------------------------------------------------------+
| 1. Kerancuan Pembagi Pro-rata (Hari Kerja vs Hari Kalender)           |
| 2. Salah Menentukan Batas Atas Upah Maksimal BPJS                     |
| 3. Salah Memasukkan Kategori TER PPh 21 Berdasarkan PTKP              |
| 4. Pencatatan Jam Lembur yang Tidak Konsisten                         |
+-----------------------------------------------------------------------+
1. Rancah dalam Dasar Perhitungan Pro-rata
Sebagian pengelola payroll menggunakan total hari kalender (misal: 30 atau 31 hari) sebagai pembagi, sementara yang lain menggunakan jumlah hari kerja efektif (misal: 21 atau 22 hari).
Solusi: Tetapkan standar operasional perusahaan secara tertulis dan cantumkan dalam Perjanjian Kerja atau Peraturan Perusahaan agar tidak memicu perselisihan.
2. Mengabaikan Batas Maksimum Upah BPJS
Sering terjadi kesalahan berupa pemotongan BPJS Kesehatan atau Jaminan Pensiun yang dihitung dari total gaji tanpa menerapkan plafon (ceiling) batas atas upah.
Solusi: Selalu lakukan pembaruan (update) angka limit batas atas upah BPJS Kesehatan dan BPJS Ketenagakerjaan sesuai regulasi pemerintah terbaru setiap awal tahun.
3. Kekeliruan Pemetaan Kategori TER Pajak
Penggunaan tarif TER yang salah akibat tidak diperbaruinya data status pernikahan atau jumlah tanggungan karyawan dapat mengakibatkan kurang bayar atau lebih bayar pajak di akhir tahun (bulan Desember).
Solusi: Lakukan pemutakhiran data PTKP seluruh karyawan secara berkala pada awal periode tahun pajak.
Solusi Pengolahan Payroll: Manual vs Otomatisasi
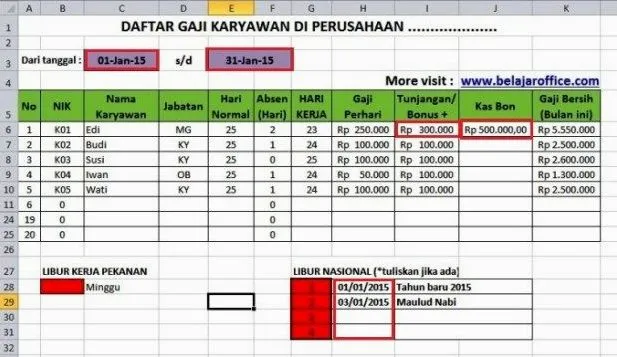
Dalam menerapkan cara menghitung gaji karyawan bulanan, perusahaan umumnya memiliki dua pendekatan utama, yaitu pengolahan manual menggunakan lembar kerja (spreadsheet) atau pemanfaatan sistem software payroll terintegrasi.
                  PERBANDINGAN METODE PENGGAJIAN
                                |
        +-----------------------+-----------------------+
        |                                               |
        v                                               v
+-----------------------+               +-----------------------+
|    METODE MANUAL      |               |   SISTEM OTOMATIS     |
|  (Spreadsheet/Excel)  |               |    (Payroll System)   |
+-----------------------+               +-----------------------+
| • Efisien biaya awal  |               | • Akurasi tinggi      |
| • Fleksibel diatur    |               | • Update regulasi     |
| • Rentan human error  |               | • Hemat waktu kerja   |
| • Butuh waktu lama    |               | • Biaya langganan     |
+-----------------------+               +-----------------------+
Pengolahan Manual (Spreadsheet)
Pendekatan ini cocok untuk bisnis berskala mikro dengan jumlah karyawan di bawah 10 orang. Pengolahan manual membutuhkan ketelitian tinggi dalam menyusun rumus matematika serta pengawasan langsung terhadap perubahan persentase regulasi.
Pengolahan Otomatis (Software Payroll)
Seiring berkembangnya skala bisnis, pengolahan gaji manual menjadi makin rumit dan memakan waktu. Penggunaan sistem otomatis memungkinkan sinkronisasi langsung antara data presensi kehadiran, kompensasi lembur, perhitungan BPJS, hingga pemotongan PPh 21 TER secara real-time.
Ringkasan Langkah Praktis Penggajian Karyawan
Untuk mempermudah pelaksanaan di lapangan, berikut draf langkah kerja singkat yang dapat dijadikan panduan operasional bulanan:
- Pengumpulan Data: Rekapitulasi absensi, tingkat kehadiran, keterlambatan, dan jam lembur karyawan selama periode penggajian.
- Kalkulasi Gaji Bruto: Hitung kombinasi gaji pokok, tunjangan tetap, tunjangan variabel, dan upah lembur.
- Kalkulasi Potongan Wajib: Hitung porsi BPJS Ketenagakerjaan (JHT, JP) dan BPJS Kesehatan yang ditanggung pekerja.
- Hitung Pajak PPh 21: Aplikasikan tarif TER sesuai dengan status PTKP dan besaran bruto bulan berjalan.
- Hitung Potongan Tambahan: Masukkan potongan non-pemerintah jika ada (seperti kasbon atau iuran internal).
- Penerbitan Slip Gaji dan Transfer: Terbitkan dokumen rincian gaji kepada karyawan secara transparan dan lakukan penyaluran dana.
- Pelaporan dan Penyetoran: Setorkan kewajiban pajak PPh 21 ke kas negara dan iuran BPJS ke lembaga terkait sebelum batas waktu yang ditentukan.
Kesimpulan
Memahami cara menghitung gaji karyawan bulanan secara detail merupakan fondasi penting dalam tata kelola sumber daya manusia dan manajemen keuangan perusahaan. Proses ini memerlukan keseimbangan antara ketelitian matematika, pemahaman operasional bisnis, serta kepatuhan penuh terhadap regulasi hukum ketenagakerjaan dan perpajakan di Indonesia.
Melalui penerapan komponen pendapatan dan pemotongan yang transparan, perusahaan dapat menciptakan lingkungan kerja yang harmonis, profesional, dan akuntabel. Baik menggunakan skema perhitungan manual maupun memanfaatkan teknologi otomatisasi, kunci utama dari sistem penggajian yang sukses terletak pada akurasi data, konsistensi penerapan aturan, serta pembaruan berkala terhadap regulasi pemerintah yang berlaku.